O tema 1.352 do STJ discute se quem já realizou mais de 120 contribuições mensais ao INSS, sem perder a qualidade de segurado, pode utilizar novamente a prorrogação do período de graça mesmo sem completar outro ciclo de contribuições. O julgamento interessa a quem interrompeu os recolhimentos e precisa saber por quanto tempo ainda mantém a proteção previdenciária.
Resumo rápido
O STJ vai definir se a prorrogação do período de graça pode ser utilizada mais de uma vez.
A discussão envolve o segurado que acumulou mais de 120 contribuições mensais sem perder a qualidade de segurado.
A decisão pode repercutir em benefícios que exigem a manutenção dessa qualidade, como a pensão por morte e os benefícios por incapacidade.
A aposentadoria especial não é o objeto desse tema, que trata da proteção previdenciária durante a interrupção das contribuições.
O que é o Tema 1.352 do STJ e quando será julgado?
O Tema 1.352 do STJ é um recurso repetitivo que busca uniformizar o entendimento dos tribunais sobre a possibilidade de reutilizar a prorrogação do período de graça após mais de 120 contribuições mensais, sem perda da qualidade de segurado. Em 26 de outubro de 2026, o julgamento está previsto para 11 de novembro de 2026, conforme notícia publicada em 22 de outubro de 2026.
O Superior Tribunal de Justiça selecionou recursos especiais para resolver uma divergência jurídica com impacto sobre segurados do INSS em todo o país.
A questão central é saber se o histórico de mais de 120 contribuições, cumprido sem interrupção que provoque a perda da qualidade de segurado, permite aproveitar novamente a extensão do período de graça em situações futuras, mesmo sem um novo ciclo contributivo.
É importante distinguir a previsão do julgamento de uma decisão definitiva: até a data deste artigo, não há tese final registrada na página oficial consultada para o Tema 1.352. Portanto, ainda não é possível afirmar qual entendimento prevalecerá.
Como funciona o período de graça do INSS?
O período de graça é o intervalo em que a pessoa mantém a qualidade de segurado do INSS mesmo sem realizar novas contribuições, desde que cumpra as condições previstas na Lei nº 8.213/1991.
Esse mecanismo protege quem deixa de trabalhar ou interrompe temporariamente os recolhimentos. Durante o período aplicável, a pessoa pode continuar protegida pelo sistema previdenciário, ainda que não esteja contribuindo mensalmente.
O artigo 15 da Lei nº 8.213/1991 prevê diferentes prazos, conforme a situação do segurado. Para determinados casos, o prazo pode ser prorrogado.
Situação
Regra geral
Segurado que deixa de exercer atividade remunerada abrangida pelo INSS ou interrompe as contribuições
Em regra, mantém a qualidade de segurado por até 12 meses, conforme as condições legais.
Segurado com mais de 120 contribuições mensais sem perda da qualidade de segurado
Pode ter o prazo ampliado por mais 12 meses, nos termos do art. 15, § 1º.
Segurado que comprova desemprego involuntário
Pode ter direito a mais 12 meses, conforme o art. 15, § 2º.
Segurado que se enquadra em mais de uma hipótese de prorrogação
Pode alcançar até 36 meses de proteção em determinadas situações, desde que cumpra os requisitos aplicáveis.
Fonte: artigo 15 da Lei nº 8.213/1991. Os prazos dependem da categoria do segurado, das circunstâncias do afastamento e da comprovação dos requisitos legais. Não se aplicam automaticamente a todos os casos.
A controvérsia do Tema 1.352 está na possibilidade de reutilizar a extensão vinculada às mais de 120 contribuições. O STJ precisa definir se essa condição pode ser aproveitada em períodos de graça posteriores ou se o segurado precisa cumprir novamente o requisito contributivo.
Quem pode ser afetado pelo julgamento do Tema 1.352?
O julgamento pode afetar pessoas que já acumularam mais de 120 contribuições, perderam ou interromperam o vínculo com a Previdência em momentos diferentes e precisam verificar se ainda mantêm a qualidade de segurado.
Entre os grupos que merecem atenção estão:
Trabalhadores que perderam o emprego: podem precisar verificar se ainda estão cobertos pelo período de graça.
Pessoas com histórico contributivo extenso: podem ter interesse na possibilidade de reutilizar a prorrogação em períodos posteriores.
Segurados que voltaram a contribuir após uma interrupção: podem ter dúvidas sobre o aproveitamento das contribuições anteriores.
Dependentes de segurados falecidos: a manutenção da qualidade de segurado na data do óbito pode ser relevante para a análise da pensão por morte.
Pessoas que precisam de benefícios por incapacidade: a qualidade de segurado pode ser um dos requisitos para a concessão, além dos demais critérios legais.
A aplicação da futura decisão dependerá dos fatos de cada caso. O número de contribuições, as datas de interrupção e retomada dos recolhimentos e a eventual perda da qualidade de segurado podem fazer diferença.
Qual é a relação entre o Tema 1.352 e a aposentadoria especial?
Apesar de algumas buscas associarem o tema à aposentadoria especial, o Tema 1.352 não discute os requisitos para reconhecer atividade especial nem as regras de concessão dessa aposentadoria. Seu objeto é a reutilização da prorrogação do período de graça.
A aposentadoria especial tem requisitos próprios, relacionados à exposição a agentes prejudiciais à saúde e às regras previdenciárias aplicáveis ao caso. Já o Tema 1.352 do STJ trata da manutenção da qualidade de segurado durante períodos sem contribuições.
Por isso, quem procura informações sobre a aposentadoria especial deve acompanhar os julgamentos específicos dessa modalidade, sem confundi-los com a controvérsia do Tema 1.352.
O que esperar da decisão e o que fazer enquanto o STJ não julga?
A decisão poderá esclarecer se a extensão do período de graça vinculada às mais de 120 contribuições pode ser utilizada repetidamente, sem a exigência de um novo ciclo contributivo.
O entendimento terá relevância para a análise de casos semelhantes, mas não significa que todo segurado com histórico longo de contribuições terá direito automático a um benefício. Cada prestação previdenciária exige a verificação de seus requisitos próprios.
Enquanto o julgamento não acontece, algumas medidas ajudam a compreender a situação previdenciária:
Consulte o CNIS: verifique o Cadastro Nacional de Informações Sociais e identifique as contribuições registradas.
Organize as datas: reúna informações sobre o último vínculo de emprego, as interrupções e os períodos em que voltou a contribuir.
Guarde documentos sobre o desemprego: registros e comprovantes podem ser relevantes para demonstrar as circunstâncias da interrupção do trabalho.
Verifique o benefício pretendido: pensão por morte e benefícios por incapacidade possuem requisitos específicos que não se resumem à qualidade de segurado.
Acompanhe a fonte oficial: confira a página do Tema 1.352 no portal do STJ para verificar o julgamento, a publicação do acórdão e eventual tese firmada.
A afetação do tema ao rito dos recursos repetitivos também não significa que todos os processos previdenciários estejam suspensos. A determinação divulgada pelo STJ alcança especificamente os recursos especiais e os agravos em recursos especiais que discutam a questão delimitada e estejam em tramitação no país.
FAQ — Perguntas frequentes sobre o Tema 1.352 do STJ
1. O que é o Tema 1.352 do STJ?
É um tema repetitivo que discute se o segurado pode utilizar mais de uma vez a prorrogação do período de graça decorrente de mais de 120 contribuições mensais sem perda da qualidade de segurado.
2. Quando será julgado?
O julgamento está previsto para 11 de novembro de 2026. A data deve ser confirmada no calendário e na página oficial do STJ, pois a pauta pode sofrer alterações.
3. O Tema 1.352 do STJ trata de aposentadoria especial?
Não. O tema discute a reutilização da prorrogação do período de graça. A aposentadoria especial possui requisitos próprios e não constitui o objeto desse julgamento.
4. Quem tem mais de 120 contribuições pode ficar até 24 meses sem contribuir?
Em determinadas situações, sim. A legislação prevê a extensão do período de graça por mais 12 meses para quem cumpre o requisito de mais de 120 contribuições mensais sem perda da qualidade de segurado. A aplicação depende das circunstâncias do caso.
5. O que acontece com os processos relacionados ao Tema 1.352?
O STJ determinou a suspensão dos recursos especiais e dos agravos em recursos especiais que discutam a questão delimitada. Isso não significa a suspensão automática de todas as ações previdenciárias sobre o assunto.
Conclusão: por que acompanhar o Tema 1.352 do STJ?
O tema 1.352 do STJ é relevante porque pode definir como o histórico de contribuições influencia a prorrogação do período de graça em situações futuras. Para quem perdeu o emprego ou interrompeu os recolhimentos, essa interpretação pode fazer diferença na análise da manutenção da qualidade de segurado.
Até o julgamento previsto para 11 de novembro de 2026 (hoje), não se deve tratar a controvérsia como definitivamente resolvida. Acompanhar a posição oficial do tribunal e conferir o histórico previdenciário são medidas importantes para compreender os efeitos que a decisão poderá produzir.
Cada situação depende das datas, das contribuições e dos requisitos do benefício pretendido. Uma análise previdenciária individualizada pode ajudar a esclarecer quais regras se aplicam ao caso concreto. A Silva & Freitas – Sociedade de Advogados atende de forma online em todo o Brasil e presencialmente em cidades de Minas Gerais, com orientação jurídica acessível e atenção às particularidades de cada situação.
Receber o diagnóstico de câncer pode trazer preocupações com a saúde, o trabalho e a renda familiar. Mas você sabia que existem direitos previdenciários de quem tem câncer? Dependendo da situação, pacientes oncológicos podem ter acesso a benefícios do INSS e à assistência social, mesmo sem completar 12 contribuições. Conhecer esses direitos é fundamental para buscar proteção durante o tratamento.
Entenda os principais direitos:
Isenção de carência: pacientes com neoplasia maligna podem ser dispensados das 12 contribuições mínimas, desde que cumpridos os demais requisitos legais.
Auxílio por incapacidade temporária: pode ser concedido quando o câncer ou seu tratamento impede temporariamente o exercício da atividade profissional.
Aposentadoria por incapacidade permanente: possível quando não há capacidade para o trabalho nem possibilidade de reabilitação profissional.
BPC/LOAS: pode atender pessoas com câncer que preencham os critérios legais de deficiência e vulnerabilidade socioeconômica.
Neste artigo especial do Novembro Azul, o Silva & Freitas explica quais são os principais direitos, quem pode solicitar os benefícios e o que fazer quando o INSS nega um pedido.
Novembro Azul: por que falar sobre câncer de próstata?
O Novembro Azul é uma campanha de conscientização voltada à saúde do homem, com destaque para a prevenção, o diagnóstico precoce e os cuidados relacionados ao câncer de próstata.
A importância do tema também aparece nos números. Segundo estimativa do Instituto Nacional de Câncer (INCA), o Brasil deverá registrar aproximadamente 77.920 novos casos de câncer de próstata por ano entre 2026 e 2028, tornando essa doença uma das principais preocupações relacionadas à saúde masculina no país.
Apesar dos avanços na medicina, o diagnóstico e o tratamento ainda podem representar desafios importantes. Dependendo do estágio da doença e das condições individuais do paciente, pode ser necessário interromper temporariamente as atividades profissionais, realizar procedimentos cirúrgicos ou conviver com limitações físicas decorrentes do tratamento.
Por isso, o cuidado com a saúde também precisa envolver o conhecimento de quais são os direitos previdenciários de quem tem câncer que podem oferecer proteção pelo INSS durante esse período.
É importante lembrar que o acompanhamento médico e as orientações dos profissionais de saúde são indispensáveis. As informações previdenciárias, por sua vez, ajudam o paciente a compreender quais alternativas podem existir para preservar sua subsistência enquanto enfrenta a doença.
Os direitos previdenciários de quem tem câncer são assegurados pelo INSS?
Sim. Pessoas diagnosticadas com câncer podem ter direito a benefícios do INSS, desde que preencham os requisitos legais de cada modalidade.
A legislação previdenciária prevê condições especiais para pessoas com determinadas doenças graves, incluindo a neoplasia maligna, que é a denominação médica utilizada para os tumores cancerígenos.
Entre os principais benefícios que podem ser analisados estão:
Auxílio por incapacidade temporária (antigo auxílio-doença);
Aposentadoria por incapacidade permanente (antiga aposentadoria por invalidez).
Além dessas modalidades, dependendo das condições pessoais, sociais e econômicas, também pode existir a possibilidade de solicitar o Benefício de Prestação Continuada (BPC/LOAS).
Entretanto, é fundamental compreender que ter câncer não significa receber automaticamente um benefício previdenciário. A concessão depende da análise dos requisitos específicos, da situação previdenciária e dos impactos da doença na vida do paciente.
Auxílio por incapacidade temporária: quando o paciente com câncer precisa se afastar do trabalho
O auxílio por incapacidade temporária, anteriormente conhecido como auxílio-doença, é um do direitos previdenciários de quem tem câncer, destinado ao segurado do INSS que fica temporariamente incapacitado de exercer seu trabalho ou sua atividade habitual por mais de 15 dias consecutivos.
No caso de pacientes com câncer, o afastamento pode ser necessário em razão de cirurgias, sessões de quimioterapia, radioterapia, efeitos colaterais dos medicamentos ou outras complicações relacionadas à doença e ao tratamento.
Para receber o benefício, é necessário:
Possuir qualidade de segurado do INSS;
Comprovar a incapacidade temporária para o trabalho ou atividade habitual;
Passar pela avaliação médica ou apresentar a documentação exigida na modalidade de análise disponível.
Em regra, o auxílio exige 12 contribuições mensais. Entretanto, existe uma exceção importante para pacientes diagnosticados com neoplasia maligna.
A pessoa com câncer pode ter direito ao auxílio por incapacidade temporária sem precisar cumprir a carência de 12 contribuições mensais, desde que atendidos os demais requisitos legais.
Isso significa que a legislação dispensa a carência nessa situação, mas não elimina a necessidade de comprovar a qualidade de segurado e a incapacidade para o trabalho.
Aposentadoria por incapacidade permanente: quando não é possível retornar ao trabalho
Em situações mais graves, o câncer e suas consequências podem provocar limitações permanentes que impedem a pessoa de exercer qualquer atividade profissional que garanta sua subsistência.
Nesses casos, pode ser analisada a possibilidade de concessão da aposentadoria por incapacidade permanente, anteriormente chamada de aposentadoria por invalidez.
Para ter direito, o segurado precisa comprovar:
Incapacidade permanente para o exercício de atividade profissional;
Impossibilidade de reabilitação para outra profissão que garanta sua subsistência;
Cumprimento dos demais requisitos previdenciários, observadas as hipóteses legais de isenção de carência.
Assim como ocorre com o auxílio por incapacidade temporária, a neoplasia maligna está entre as doenças que podem dispensar o cumprimento da carência, desde que observadas as condições previstas na legislação.
É importante destacar que a aposentadoria não é concedida simplesmente pela existência do diagnóstico. A avaliação considera as condições de saúde, as limitações funcionais e a possibilidade de reabilitação profissional.
Quem tem câncer e nunca contribuiu para o INSS pode receber algum benefício?
Essa é uma dúvida importante, especialmente entre pessoas que trabalharam informalmente, nunca tiveram vínculo empregatício ou deixaram de contribuir para a Previdência Social.
A resposta é que pode existir uma alternativa assistencial para quem nunca contribuiu para o INSS: o Benefício de Prestação Continuada (BPC/LOAS).
Diferentemente dos benefícios previdenciários, o BPC não exige contribuições anteriores. Entretanto, sua concessão depende do atendimento aos critérios legais de deficiência e vulnerabilidade socioeconômica.
Direitos previdenciários de quem tem câncer: BPC/LOAS, quais os requisitos?
O Benefício de Prestação Continuada garante o pagamento mensal de um salário mínimo à pessoa idosa com 65 anos ou mais ou à pessoa com deficiência de qualquer idade que atenda aos critérios socioeconômicos estabelecidos pela legislação.
No caso de pessoas diagnosticadas com câncer, é necessário avaliar se a doença e suas consequências provocam impedimentos de longo prazo que, em interação com barreiras, dificultem ou impeçam a participação plena e efetiva da pessoa na sociedade em igualdade de condições com as demais.
Para a caracterização da deficiência, a legislação considera impedimentos de longo prazo, com efeitos por pelo menos dois anos.
Além disso, devem ser observados os critérios de renda familiar, inscrição no Cadastro Único (CadÚnico) e os demais requisitos administrativos aplicáveis.
A avaliação não considera somente o diagnóstico médico. Também analisa as limitações enfrentadas pela pessoa e os obstáculos que interferem em sua participação na sociedade.
Atenção: o diagnóstico de câncer, por si só, não garante o direito ao BPC/LOAS. É necessário demonstrar o preenchimento dos critérios legais, inclusive o impedimento de longo prazo e a condição socioeconômica.
Quem está em tratamento de câncer precisa ter 12 contribuições para receber benefício?
Não necessariamente.
Uma das particularidades da legislação previdenciária é a dispensa de carência para segurados diagnosticados com determinadas doenças graves, entre elas a neoplasia maligna.
Isso significa que, em determinadas situações, uma pessoa que não completou as 12 contribuições mensais exigidas como regra geral pode solicitar benefícios por incapacidade sem precisar cumprir esse período mínimo.
Entretanto, é importante diferenciar dois requisitos:
Carência: quantidade mínima de contribuições mensais exigidas para determinados benefícios.
Qualidade de segurado: condição de quem está vinculado à Previdência Social e mantém a proteção previdenciária, inclusive em determinados períodos sem contribuição.
A isenção de carência não significa que a pessoa esteja dispensada de todos os requisitos.
Também é necessário observar quando a doença surgiu. Se a incapacidade decorrer de doença já existente antes da filiação ao INSS, em regra, não haverá direito ao benefício por esse motivo. Entretanto, a legislação admite exceção quando a incapacidade resulta de progressão ou agravamento da doença após a filiação.
Por isso, a análise da situação previdenciária e do histórico médico é importante para compreender se existe direito ao benefício.
Quais documentos são importantes para solicitar os direitos previdenciários de quem tem câncer ao INSS?
A documentação médica é fundamental para demonstrar o diagnóstico, o tratamento realizado e, principalmente, os impactos da doença na capacidade de trabalho ou na rotina da pessoa.
Embora os documentos necessários possam variar conforme o benefício solicitado, alguns registros merecem atenção:
Categoria
Documentos
Documentos médicos
Laudo médico atualizado; exames que comprovem o diagnóstico; relatórios sobre a evolução da doença; atestados com indicação da necessidade e do período de afastamento, quando aplicável; informações sobre cirurgias, quimioterapia, radioterapia e outros tratamentos realizados; relatórios que descrevam limitações físicas e funcionais.
Documentos pessoais e previdenciários
Documento de identificação e CPF; Carteira de Trabalho; extrato de contribuições previdenciárias (CNIS); comprovantes de vínculos empregatícios e contribuições, quando necessários.
Os documentos exigidos podem variar conforme o benefício solicitado e as particularidades de cada caso. Por isso, é importante reunir registros médicos e previdenciários que ajudem a demonstrar a situação do paciente.
No caso do BPC/LOAS, também podem ser necessários documentos relacionados à composição familiar, à renda e à inscrição no CadÚnico.
Um cuidado importante é solicitar ao médico relatórios que expliquem como a doença e o tratamento afetam as atividades cotidianas e profissionais. A simples apresentação do diagnóstico pode não ser suficiente para demonstrar os requisitos de um benefício por incapacidade.
O próprio INSS estabelece exigências para os documentos médicos apresentados nos pedidos de auxílio por incapacidade temporária, incluindo identificação do paciente, data de emissão, informações sobre a doença, período estimado de afastamento e identificação do profissional responsável.
O que fazer quando o INSS nega um benefício para quem tem câncer?
Receber uma negativa do INSS durante o tratamento de câncer pode gerar ainda mais preocupação para o paciente e seus familiares.
Entretanto, é importante saber que o indeferimento de um pedido não significa necessariamente que a pessoa não tenha direito ao benefício.
Em algumas situações, a negativa pode estar relacionada à ausência de documentos, à falta de comprovação da incapacidade, a questões relacionadas à qualidade de segurado ou à interpretação dos requisitos legais.
Por isso, diante de uma resposta negativa, alguns cuidados são importantes:
Verifique o motivo do indeferimento: consulte a decisão do INSS para identificar quais requisitos não foram considerados preenchidos.
Analise a documentação apresentada: confira se os laudos, exames e relatórios médicos demonstram adequadamente a situação de saúde e suas consequências.
Observe os prazos: dependendo do caso, pode ser possível apresentar recurso administrativo ou adotar outras medidas para discutir a decisão.
Busque orientação jurídica: a análise individualizada pode ajudar a identificar quais medidas são juridicamente cabíveis.
Cada situação precisa ser examinada considerando o histórico de contribuições, a documentação médica, a condição de saúde e as regras aplicáveis ao benefício solicitado.
Afinal, o acesso à proteção previdenciária não deve ser analisado apenas pelo nome da doença, mas também pelas condições concretas enfrentadas pelo segurado.
Novembro Azul também é sobre conhecer quais os direitos previdenciários de quem tem câncer
O Novembro Azul é um convite para que os homens olhem com mais atenção para a própria saúde, deixem preconceitos de lado e compreendam a importância do acompanhamento médico.
Mas essa conscientização também precisa alcançar outras dimensões da vida de quem recebe um diagnóstico de câncer.
Durante o tratamento, podem surgir dificuldades financeiras, afastamentos profissionais e mudanças na rotina familiar. Conhecer os direitos previdenciários e assistenciais é uma forma de compreender quais proteções podem estar disponíveis em cada situação.
O câncer não afeta apenas a saúde física. Suas consequências podem alcançar o trabalho, a renda e a qualidade de vida de toda a família.
Por isso, informação também é uma ferramenta de proteção.
No Silva & Freitas – Sociedade de Advogados, acreditamos que conhecer os próprios direitos é um passo importante para enfrentar momentos de dificuldade com mais segurança, dignidade e informação.
Se você ou alguém da sua família está passando por um tratamento oncológico, procure conhecer os direitos que podem se aplicar à sua realidade. Cada caso possui particularidades e merece uma análise cuidadosa.
Perguntas frequentes sobre os direitos previdenciários de quem tem câncer
1. Quem tem câncer de próstata pode receber auxílio-doença?
Sim. Pessoas diagnosticadas com câncer de próstata podem ter direito ao auxílio por incapacidade temporária, desde que comprovem a incapacidade para o trabalho ou atividade habitual por mais de 15 dias consecutivos e atendam aos demais requisitos previdenciários. A neoplasia maligna está entre as doenças que dispensam a carência de 12 contribuições mensais.
2. Quem tem câncer pode se aposentar pelo INSS?
Sim, desde que a doença provoque incapacidade permanente para o trabalho e a pessoa não possa ser reabilitada para outra atividade que garanta sua subsistência. O diagnóstico de câncer, isoladamente, não garante a aposentadoria por incapacidade permanente.
3. Quem tem câncer precisa ter 12 contribuições para receber benefício do INSS?
Não necessariamente. A neoplasia maligna está entre as doenças que dispensam o cumprimento da carência previdenciária. Entretanto, é necessário observar a qualidade de segurado e os demais requisitos legais para a concessão do benefício.
4. Quem nunca contribuiu para o INSS pode receber algum dos direitos previdenciários de quem tem câncer?
Pode existir a possibilidade de receber o BPC/LOAS, desde que a pessoa atenda aos critérios legais de deficiência e vulnerabilidade socioeconômica. O benefício não exige contribuições anteriores, mas o diagnóstico de câncer, por si só, não garante sua concessão.
5. O INSS pode negar benefício mesmo quando a pessoa tem câncer?
Sim. A existência do diagnóstico não garante automaticamente a concessão de um benefício. O INSS analisa os requisitos específicos de cada modalidade. Se houver negativa, é importante verificar os motivos da decisão e avaliar a possibilidade de recurso administrativo ou outras medidas cabíveis.
Informações sobre o Silva & Freitas
O Silva & Freitas – Sociedade de Advogados atua na área do Direito Previdenciário, Direito do Trabalhador, Direito do Consumidor e Direito de Pessoas Autistas.
Com atuação nacional, por meio de atendimento online, e presencial em cidades de Minas Gerais (Montes Claros, Bocaiúva, Janaúba, Taiobeiras, Itamarandiba, Pirapora e Sete Lagoas), o escritório busca tornar a informação jurídica mais acessível, contribuindo para que as pessoas compreendam seus direitos e as possibilidades previstas na legislação.
Informação protege. Conhecer seus direitos também faz parte do cuidado.
Novembro Azul: advogado previdenciarista esclarece os direitos de pessoas com câncer
No dia 10 de novembro às 10:45, o advogado previdenciarista Francis Correa, do Silva & Freitas, participa de uma entrevista na Sul TV para conversar sobre os direitos previdenciários de pessoas diagnosticadas com câncer.
O bate-papo aborda os benefícios que podem ser solicitados, os requisitos legais e os cuidados necessários para buscar a proteção previdenciária durante o tratamento.
Mais artigos semelhantes aos direitos previdenciários de quem tem câncer
Perder alguém da família traz desafios emocionais e financeiros. Entender os requisitos da pensão por morte ajuda a identificar se você pode receber o benefício previdenciário e quais documentos precisa reunir para fazer o pedido ao INSS. Neste guia, você vai conhecer as regras para cônjuges, companheiros, filhos e outros dependentes, os prazos de solicitação e as principais etapas do requerimento.
Resumo rápido: o que você precisa saber
A pensão por morte é um benefício previdenciário pago aos dependentes de uma pessoa segurada que faleceu. Para recebê-la, é necessário comprovar o falecimento, a condição de dependente e a qualidade de segurado do falecido, conforme as regras aplicáveis. Os documentos e o prazo para solicitar variam de acordo com a situação familiar e previdenciária.
Quem pode receber: cônjuge, companheiro, filhos e, em determinadas condições, pais e irmãos.
Documentos essenciais: certidão de óbito, documentos pessoais e provas do vínculo familiar ou da dependência econômica, quando exigida.
Prazo para pedir: em regra, 90 dias para os dependentes adultos e 180 dias para filhos menores de 16 anos, para receber desde a data do óbito.
Como solicitar: pelo Meu INSS, com envio dos documentos necessários e acompanhamento do pedido.
1. O que é a pensão por morte?
A pensão por morte é um benefício previdenciário destinado aos dependentes de uma pessoa segurada que faleceu ou cuja morte presumida foi reconhecida judicialmente, conforme a legislação aplicável.
O benefício busca oferecer proteção financeira aos familiares que preencham os requisitos legais. A concessão não depende necessariamente de o falecido já receber aposentadoria: ele também pode ter direito à pensão quando mantinha a qualidade de segurado ou já havia preenchido os requisitos para uma aposentadoria, mesmo sem ter solicitado o benefício em vida.
A principal referência legal é a Lei nº 8.213/1991, especialmente os artigos 16 e 74 e seguintes, que disciplinam os dependentes e a pensão por morte no Regime Geral de Previdência Social (RGPS).
É importante observar que servidores públicos vinculados a regimes próprios de previdência (RPPS) podem estar sujeitos a regras diferentes. Por isso, o regime previdenciário ao qual o falecido estava vinculado precisa ser identificado antes de analisar o pedido.
2. Quais são os requisitos da pensão por morte?
Os requisitos para a pensão por morte envolvem três pontos centrais: comprovar o falecimento, demonstrar a condição de dependente e verificar a situação previdenciária da pessoa falecida na data do óbito.
2.1. Comprovar o falecimento
O primeiro requisito consiste em apresentar a certidão de óbito ou, nas situações previstas em lei, a documentação que comprove a morte presumida.
Esse documento identifica a data do falecimento, informação importante para definir os prazos de requerimento e as regras aplicáveis ao benefício.
2.2. Demonstrar a condição de dependente
Quem solicita a pensão precisa comprovar que integra uma das categorias de dependentes previstas na legislação previdenciária.
O tipo de vínculo familiar influencia a documentação exigida. O cônjuge pode apresentar a certidão de casamento, enquanto o companheiro ou a companheira pode precisar reunir provas da união estável.
Para pais e irmãos, a lei exige também a comprovação da dependência econômica, conforme as condições aplicáveis a cada categoria.
2.3. Verificar a qualidade de segurado do falecido
Entre os requisitos da pensão por morte, o falecido precisava manter a proteção previdenciária na data da morte ou ter preenchido condições legais que preservem o direito dos dependentes.
A qualidade de segurado pode existir, por exemplo, quando a pessoa contribuía para o INSS, recebia benefício previdenciário ou ainda estava no chamado período de graça.
O período de graça permite manter a qualidade de segurado por determinado tempo mesmo sem novas contribuições, desde que estejam presentes as condições legais.
Além disso, a perda da qualidade de segurado não afasta automaticamente a possibilidade de pensão. A legislação admite situações em que o falecido já havia preenchido os requisitos para se aposentar antes da morte.
Por isso, vale analisar o histórico de contribuições, os vínculos de trabalho e os benefícios recebidos antes de concluir que os dependentes não têm direito.
3. Quem tem direito à pensão por morte?
A legislação previdenciária organiza os dependentes em três classes. A existência de dependentes de uma classe anterior pode excluir o direito dos integrantes das classes seguintes, conforme as regras legais.
Classe
Quem pode receber
Dependência econômica
1ª classe
Cônjuge, companheiro ou companheira e filhos nas condições previstas em lei
O cônjuge pode ter direito à pensão quando comprova o casamento e os demais requisitos previdenciários.
O benefício não é necessariamente vitalício. A duração depende de fatores como idade na data do óbito, número de contribuições do segurado e tempo de casamento ou união estável, além de regras específicas aplicáveis ao caso.
Companheiro ou companheira em união estável
Quem vivia em união estável com o falecido também pode ter direito ao benefício, mesmo sem casamento civil.
Nesse caso, é importante apresentar documentos que demonstrem a existência da relação familiar na data do falecimento. O INSS pode analisar o conjunto das provas, e a ausência de um único documento não significa, por si só, que a união estável não possa ser demonstrada.
Filhos
Os filhos não emancipados, de qualquer condição, podem ter direito até os 21 anos, ressalvadas as hipóteses legais de invalidez ou deficiência intelectual, mental ou grave.
Nessas situações excepcionais, a análise considera os requisitos específicos da legislação, inclusive o momento em que a invalidez ou deficiência surgiu.
Atenção: cursar faculdade não estende automaticamente a pensão por morte até os 24 anos no RGPS.
Pais
Os pais podem receber a pensão quando não houver dependentes de classe anterior com direito ao benefício e conseguirem comprovar a dependência econômica em relação ao filho falecido.
Irmãos
Os irmãos podem ter direito quando não houver dependentes habilitados das classes anteriores e forem preenchidos os requisitos legais de idade ou de invalidez ou deficiência, além da comprovação da dependência econômica.
Enteados e menores tutelados
Enteados e menores tutelados podem ser equiparados a filhos para fins previdenciários, desde que cumpram as condições legais, incluindo a comprovação da dependência econômica e os documentos pertinentes.
4. Quais documentos são necessários para pedir pensão por morte?
Os documentos para pensão por morte variam conforme o parentesco com o falecido, a situação previdenciária e as circunstâncias do caso. Organizar os arquivos antes de iniciar o requerimento ajuda a reduzir pendências e facilita a análise administrativa.
Lista de documentos necessários
Documento
Para que serve
Certidão de óbito
Comprova o falecimento e sua data
RG e CPF do requerente
Identificam quem solicita o benefício
Documento de identificação do falecido
Auxilia na identificação do segurado
Certidão de casamento
Comprova o casamento civil
Documentos que comprovem união estável
Demonstram o vínculo entre companheiros
Certidão de nascimento dos filhos
Comprova a filiação
Documentos sobre invalidez ou deficiência, quando aplicável
Permitem analisar situações específicas previstas em lei
Provas de dependência econômica
Necessárias para pais, irmãos e outras hipóteses em que a lei exige essa comprovação
Carteira de trabalho, carnês e outros registros previdenciários
Podem ajudar a demonstrar vínculos e contribuições do falecido
O INSS pode solicitar documentos complementares conforme as particularidades do pedido. A lista acima funciona como ponto de partida, não como relação definitiva para todos os casos.
Quais documentos comprovam a união estável?
Quando o requerente era companheiro ou companheira, alguns documentos que podem ajudar a demonstrar a união estável são:
Certidão de nascimento de filho em comum;
Comprovantes de residência no mesmo endereço;
Declaração de Imposto de Renda em que um conste como dependente do outro;
Escritura pública ou declaração de união estável;
Apólice de seguro ou registros de plano de saúde que indiquem o vínculo;
Documentos bancários, patrimoniais ou outros registros que demonstrem a vida em comum.
A análise depende do conjunto probatório e das regras previdenciárias aplicáveis. Nenhum desses documentos deve ser tratado, isoladamente, como garantia de concessão.
E se eu não tiver todos os documentos?
A ausência de algum documento não significa necessariamente que o pedido será negado. Em determinadas situações, é possível apresentar outras provas ou atender a uma exigência do INSS.
O ideal é identificar quais fatos precisam ser demonstrados e reunir os documentos disponíveis. Se houver dificuldade para comprovar união estável, dependência econômica ou vínculos previdenciários, uma avaliação individualizada pode ajudar a definir quais provas são relevantes.
5. Como solicitar pensão por morte no INSS em 2026?
O pedido pode ser feito pela internet, sem necessidade de comparecer presencialmente a uma agência em todos os casos. O canal oficial é o Meu INSS, onde o dependente pode iniciar o requerimento e acompanhar o andamento.
Siga estas etapas:
Acesse o Meu INSS: entre com sua conta Gov.br.
Procure o serviço: pesquise por “Pensão por Morte Urbana” ou pelo serviço correspondente à situação do falecido.
Confira os dados solicitados: informe os dados do segurado falecido e do dependente requerente.
Anexe os documentos: envie os arquivos legíveis que comprovem o falecimento, o vínculo familiar e as demais condições exigidas.
Revise e protocole: confira as informações antes de concluir a solicitação.
Acompanhe o pedido: consulte o andamento e responda às exigências documentais dentro do prazo informado pelo INSS.
Se o segurado falecido era trabalhador rural ou segurado especial, verifique o serviço e os documentos específicos aplicáveis à situação.
Também é importante distinguir o pedido administrativo de eventuais procedimentos judiciais. Quando há divergências sobre a união estável, a dependência econômica ou a qualidade de segurado, pode ser necessário avaliar outras medidas para demonstrar o direito.
6. Qual é o prazo para pedir pensão por morte?
O prazo merece atenção porque influencia a data a partir da qual o INSS pagará o benefício. Em regra, para óbitos ocorridos a partir de 18 de janeiro de 2019, o pedido precisa ser feito em até 90 dias para os demais dependentes ou 180 dias para filhos menores de 16 anos, a fim de permitir o pagamento desde a data do falecimento.
Situação do requerente
Prazo para receber desde a data do óbito
Cônjuge, companheiro ou outro dependente adulto
Até 90 dias
Filho menor de 16 anos
Até 180 dias
Pedido apresentado após o prazo correspondente
Em regra, o pagamento começa na data do requerimento
Esses prazos dizem respeito, principalmente, ao início dos efeitos financeiros do benefício. Perder o prazo não significa, por si só, perder definitivamente o direito à pensão. Se os requisitos estiverem preenchidos, ainda pode ser possível solicitar o benefício, mas as parcelas anteriores podem não ser pagas.
Em junho de 2026, o Ministério da Previdência divulgou decisão do Superior Tribunal de Justiça (STJ), no Tema Repetitivo 1.421, que confirmou a aplicação do prazo de 180 dias para filhos menores de 16 anos nas situações abrangidas pela alteração legislativa de 2019. Segundo a tese divulgada, o pedido tardio não assegura o pagamento retroativo à data do óbito.
Ministério da Previdência Social
Como as regras podem variar conforme a data do falecimento e a situação do dependente, é importante conferir a legislação aplicável ao caso concreto.
7. Por quanto tempo a pensão por morte é paga?
A duração da pensão por morte depende da categoria do dependente e das circunstâncias do falecimento. Para cônjuges e companheiros, a duração pode variar de quatro meses a um benefício vitalício, conforme as condições legais.
Duração para cônjuges e companheiros
Em regra, o benefício dura apenas quatro meses quando:
O segurado não havia realizado pelo menos 18 contribuições mensais; ou
O casamento ou a união estável tinha menos de dois anos na data do falecimento.
Existem exceções, como o falecimento decorrente de acidente de qualquer natureza, que pode afastar esses dois requisitos para a aplicação das regras de duração previstas em lei.
Quando os requisitos legais de contribuições e tempo de relacionamento estão preenchidos, a duração depende também da idade do dependente na data do óbito.
Para os óbitos sujeitos às regras vigentes desde 1º de janeiro de 2021, a tabela geral é a seguinte:
Idade do cônjuge ou companheiro na data do óbito
Duração máxima
Menos de 22 anos
3 anos
De 22 a 27 anos
6 anos
De 28 a 30 anos
10 anos
De 31 a 41 anos
15 anos
De 42 a 44 anos
20 anos
45 anos ou mais
Vitalícia
A aplicação dessa tabela depende do cumprimento dos demais requisitos. Cônjuges ou companheiros inválidos ou com deficiência também estão sujeitos a regras específicas.
Até quando os filhos recebem?
Em regra, filhos e equiparados recebem a pensão até os 21 anos. A lei prevê exceções para situações de invalidez ou deficiência intelectual, mental ou grave, observados os requisitos aplicáveis.
A continuidade do pagamento nessas hipóteses depende da análise das condições legais e da situação do beneficiário.
8. Qual é o valor da pensão por morte?
O valor depende da legislação aplicável ao falecimento, do histórico previdenciário do segurado e da quantidade de dependentes habilitados.
Para os óbitos sujeitos às regras da Reforma da Previdência, introduzida pela Emenda Constitucional nº 103/2019, a regra geral do RGPS estabelece uma cota familiar de 50% do valor da aposentadoria recebida pelo falecido ou daquela a que teria direito por incapacidade permanente na data do óbito, acrescida de 10 pontos percentuais por dependente, até o limite de 100%.
Em termos gerais, a fórmula funciona assim:
Um dependente: 60%;
Dois dependentes: 70%;
Três dependentes: 80%;
Quatro dependentes: 90%;
Cinco ou mais dependentes: 100%.
Esses percentuais representam a regra geral, não uma simulação definitiva. Existem exceções legais, inclusive para determinadas situações envolvendo dependentes inválidos ou com deficiência. O cálculo também exige verificar a base de cálculo e as regras vigentes na data do falecimento.
Quando um dependente perde a qualidade de beneficiário, a cota individual pode ser extinta, conforme a lei, o que exige atenção à composição familiar e à forma de cálculo do benefício.
Para entender o valor correto, é necessário examinar o histórico previdenciário do falecido e identificar quais regras se aplicam à data do óbito.
9. O que fazer se o INSS negar a pensão por morte?
Se o INSS negar o pedido, o primeiro passo é consultar a decisão administrativa e identificar o motivo da negativa. A justificativa pode envolver ausência de documentos, dúvidas sobre a união estável, falta de comprovação da dependência econômica ou questionamentos sobre a qualidade de segurado.
Depois de identificar o motivo, é possível avaliar as alternativas cabíveis, como:
Complementar a documentação: apresentar provas que faltaram ou esclarecer informações solicitadas pelo INSS.
Apresentar recurso administrativo: contestar a decisão pelos meios e prazos previstos.
Avaliar uma medida judicial: quando houver fundamento jurídico e provas que justifiquem a discussão perante o Judiciário.
Cada alternativa depende das circunstâncias do caso. Não é recomendável apresentar um novo pedido sem antes compreender a razão da negativa, pois isso pode dificultar a identificação do problema que precisa ser resolvido.
Se o indeferimento envolver a união estável, por exemplo, pode ser necessário organizar documentos de diferentes períodos para demonstrar a relação na data do falecimento.
Já quando a controvérsia envolve contribuições ou vínculos de trabalho, registros profissionais, carteira de trabalho, comprovantes de recolhimento e outros documentos previdenciários podem ser relevantes.
10. Cuidados importantes antes de solicitar o benefício
Antes de enviar o requerimento, vale conferir alguns pontos que podem influenciar a análise:
Verifique os prazos: não adie o pedido, especialmente quando há filhos menores de 16 anos.
Confira a documentação: certifique-se de que os arquivos estejam legíveis e correspondam às informações declaradas.
Organize as provas do vínculo: reúna documentos compatíveis com a relação familiar existente na data do falecimento.
Considere o histórico previdenciário: a falta de contribuições recentes não significa necessariamente que o falecido havia perdido a qualidade de segurado.
Identifique o regime previdenciário: as regras do INSS podem ser diferentes daquelas aplicáveis a servidores públicos vinculados a regimes próprios.
Guarde o protocolo: ele permite acompanhar o requerimento e verificar as comunicações oficiais.
Esses cuidados não garantem a concessão, mas ajudam a apresentar informações consistentes e a identificar possíveis pendências com antecedência.
Conclusão: entender os requisitos da pensão por morte é o primeiro passo
Conhecer os requisitos da pensão por morte permite que familiares compreendam melhor as condições para solicitar o benefício, separem os documentos necessários e observem os prazos legais.
O direito depende da situação previdenciária do falecido, da categoria do dependente e das provas disponíveis. Por isso, casos que envolvem união estável sem registro, dependência econômica, perda da qualidade de segurado ou indeferimento administrativo merecem análise cuidadosa.
A informação clara ajuda a tomar decisões com mais segurança em um momento delicado. Quando surgirem dúvidas sobre a documentação, o prazo ou a aplicação das regras previdenciárias, a orientação de um profissional habilitado pode ajudar a compreender as particularidades do caso.
A Silva & Freitas – Sociedade de Advogados disponibiliza atendimento online em todo o Brasil e presencialmente em cidades de Minas Gerais, com atuação voltada à informação jurídica acessível e à análise responsável de questões previdenciárias.
Conteúdo informativo. A concessão da pensão por morte depende do preenchimento dos requisitos legais e da análise individual de cada situação.
FAQ — Perguntas frequentes sobre requisitos da pensão por morte
1. Quais são os requisitos para receber pensão por morte?
É necessário comprovar o falecimento, a condição de dependente e a qualidade de segurado do falecido ou o preenchimento das condições legais que preservem o direito ao benefício.
2. Quais documentos devo ter em mãos para dar entrada na pensão por morte?
Separe a certidão de óbito, seus documentos pessoais, os documentos do falecido e as provas do vínculo familiar. Dependendo do caso, também serão necessárias provas de união estável, dependência econômica ou situação de invalidez ou deficiência.
3. Como solicitar pensão por morte no INSS em 2026?
O pedido pode ser realizado pelo Meu INSS. Acesse sua conta Gov.br, procure o serviço de pensão por morte adequado à situação, preencha os dados, anexe os documentos e acompanhe o requerimento.
4. Qual é o prazo para pedir pensão por morte?
Em regra, o prazo para receber desde a data do óbito é de 90 dias para os demais dependentes e de 180 dias para filhos menores de 16 anos. O pedido tardio ainda pode ser possível, mas pode alterar a data de início dos pagamentos.
5. A pensão por morte pode ser negada mesmo quando o falecido contribuía para o INSS?
Sim. As contribuições são relevantes, mas não são suficientes, isoladamente, para garantir a concessão. O INSS também analisa a condição do dependente, as provas apresentadas e os demais requisitos legais. Em caso de negativa, é importante verificar a justificativa antes de decidir os próximos passos.
Receber o aviso de BPC negado gera frustração e muita insegurança financeira; ainda mais que um documento recente da Prefeitura registra 8.049 pessoas com deficiência beneficiárias do BPC em Montes Claros, além de milhares de pessoas cadastradas no CadÚnico em situação de pobreza ou baixa renda .
Também houve, em 2025, um mutirão do INSS em Montes Claros voltado principalmente a BPC/LOAS e benefícios por incapacidade, com 520 segurados atendidos. Idosos e pessoas com deficiência dependem dessa resposta para garantir o básico diário. No entanto, o “não” do INSS raramente representa o fim da linha para o seu direito.
Resumo Rápido:
Motivo principal: O INSS costuma negar o Benefício de Prestação Continuada (BPC/LOAS) por falhas no CadÚnico ou avaliação rigorosa da renda familiar.
Perícia médica: Muitas pessoas com deficiência recebem negativas porque a perícia do INSS não reconhece os impedimentos de longo prazo.
Ação imediata: Você tem o direito de apresentar um recurso administrativo no próprio INSS ou buscar a Justiça Federal.
Próximo passo: Entender a carta de indeferimento e buscar orientação profissional evita perda de tempo e novos erros.
Por que o INSS nega o Benefício Assistencial?
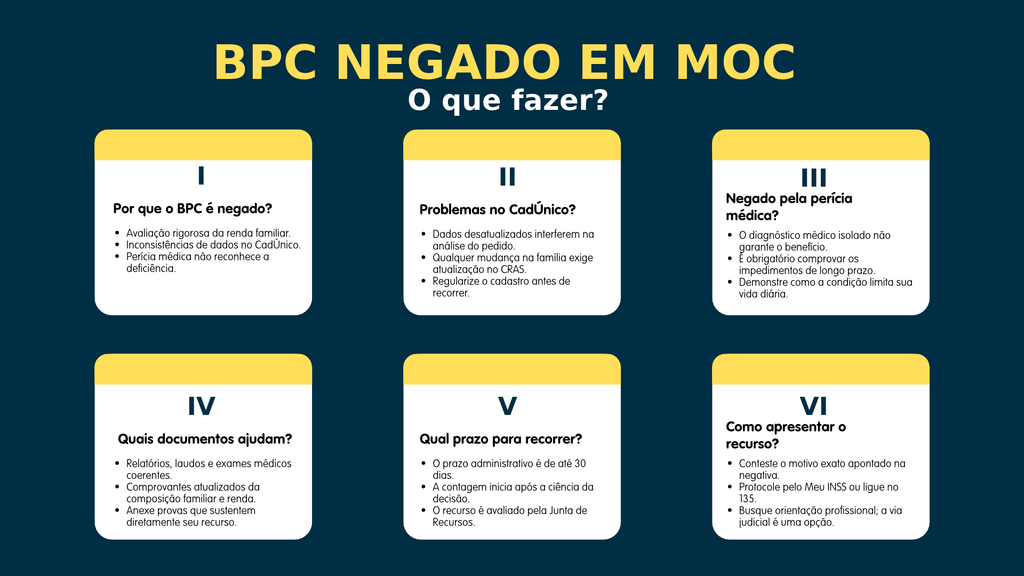
Primeiramente, o INSS nega o benefício quando identifica renda familiar acima do limite legal, inconsistências no CadÚnico ou quando a perícia não reconhece a deficiência. Assim, entender o motivo exato apontado na carta de indeferimento direciona a melhor estratégia para o recurso.
Não obstante, conforme a Lei Orgânica da Assistência Social (Lei 8.742/1993), o cidadão precisa comprovar requisitos muito específicos. O sistema do Governo Federal cruza dados financeiros automaticamente. Qualquer divergência entre o que você declarou no CRAS e o sistema do INSS resulta em bloqueio.
Além disso, a análise médica do INSS costuma adotar critérios extremamente rígidos. Os peritos avaliam não apenas a doença, mas o impacto dela na capacidade de viver e trabalhar. Se os laudos médicos não detalharem essas limitações, a recusa acontece rapidamente.
A primeira providência é descobrir por qual motivo o INSS indeferiu o pedido. Antes de apresentar um recurso ou fazer uma nova solicitação, é importante consultar a decisão no Meu INSS e identificar qual requisito foi considerado não preenchido.
A negativa pode estar relacionada à renda familiar, ao Cadastro Único, à documentação apresentada, aos critérios de identificação ou, no caso da pessoa com deficiência, à avaliação realizada pelo INSS. Cada situação exige uma análise diferente.
Por isso, não basta saber que o benefício foi negado. É necessário entender o que levou à negativa.
O que fazer se tiver o BPC negado em Montes Claros?
É possível, por exemplo, que exista divergência entre as informações do CadÚnico e outros registros utilizados na análise do benefício. Também pode haver dúvida sobre quem efetivamente integra o grupo familiar ou sobre a natureza de determinado rendimento.
Além disso, a legislação prevê situações específicas em que determinados valores não entram no cálculo da renda familiar, como alguns rendimentos de estágio e aprendizagem, além de outras hipóteses previstas em lei.
BPC negado por renda não significa necessariamente que a análise terminou. É preciso verificar se o cálculo realizado pelo INSS corresponde à composição familiar e aos rendimentos efetivamente considerados pela legislação.
2. BPC negado em Montes Claros por problema no CadÚnico
O Cadastro Único tem papel central no acesso e na manutenção do BPC. Por isso, informações desatualizadas, ausência de integrantes da família, dados incorretos ou divergências cadastrais podem interferir na análise do pedido.
Em Montes Claros, o atendimento da rede de assistência social inclui os CRAS e ações de atualização do CadÚnico. A própria Prefeitura descreve o CRAS como uma porta de entrada da assistência social e vem realizando ações integradas com serviços de atualização cadastral em diferentes regiões do município.
Isso é especialmente relevante para famílias que passaram por mudanças recentes, como:
nascimento ou falecimento de um integrante;
mudança de endereço;
alteração de renda;
mudança na composição familiar;
alteração da situação de trabalho de algum membro;
informações pessoais desatualizadas.
Em determinadas situações, regularizar o cadastro pode ser necessário antes de tentar novamente o reconhecimento do benefício.
Também é importante lembrar que CadÚnico atualizado não significa concessão automática do BPC. O cadastro é um dos elementos utilizados na análise, mas os demais requisitos continuam sendo avaliados.
3. BPC negado para pessoa com deficiência
Quando o pedido é feito por uma pessoa com deficiência, a avaliação não se limita à existência de um diagnóstico.
Assim. a legislação considera pessoa com deficiência aquela que possui impedimento de longo prazo de natureza física, mental, intelectual ou sensorial que, em interação com barreiras, possa dificultar sua participação plena e efetiva na sociedade em igualdade de condições com as demais pessoas. Para o BPC, a legislação considera de longo prazo o impedimento que produza efeitos pelo período mínimo de dois anos.
Contudo, a concessão do benefício está sujeita a avaliação da deficiência e do grau de impedimento, envolvendo avaliação médica e avaliação social.
Por isso, ter um diagnóstico ou apresentar um laudo médico é importante, mas não significa, isoladamente, que o benefício será concedido.
Dessa forma, a documentação precisa permitir compreender como aquela condição afeta a vida da pessoa, quais limitações existem, quais barreiras estão presentes e quais são as repercussões no cotidiano.
Porém, em uma situação de deficiência intelectual, por exemplo, pode ser relevante demonstrar as dificuldades de autonomia e de participação social.Ainda mais, quando se trata de pessoas com deficiência física, podem existir limitações relacionadas à mobilidade, ao acesso a serviços e à realização de atividades. Além disso, no caso de pessoas com transtorno do espectro autista, a análise também pode envolver as repercussões funcionais e sociais da condição.
Desse modo, o ponto central é que a avaliação do BPC não deve ser reduzida à pergunta “qual é a doença?”. A questão é compreender a situação concreta da pessoa e os efeitos do impedimento em sua vida, juntamente com os demais requisitos legais.
4. Documentos podem fazer diferença na análise
Um pedido de BPC pode envolver diversos documentos pessoais, cadastrais, financeiros e, quando se trata de pessoa com deficiência, documentos capazes de demonstrar sua condição.
Para a avaliação da deficiência, relatórios médicos, exames, prescrições, relatórios terapêuticos e outros documentos podem ajudar a apresentar um histórico mais completo da situação.
Entretanto, mais documentos não significam necessariamente uma análise melhor.
O ideal é que a documentação seja coerente, atualizada e relacionada à situação que está sendo analisada.
Em uma eventual contestação da decisão, também é importante identificar quais documentos já estavam no processo e quais informações não foram consideradas ou precisam ser complementadas.
O próprio INSS informa que, em um recurso administrativo, devem ser apresentadas as razões pelas quais o interessado discorda da decisão, podendo ser anexados documentos que sustentem os argumentos apresentados.
5. Quanto tempo tenho para recorrer do BPC negado?
Essa é uma das perguntas mais importantes depois de um indeferimento.
O requerente pode apresentar recurso administrativo ao Conselho de Recursos da Previdência Social (CRPS). O prazo informado pelo INSS e pelo Ministério do Desenvolvimento e Assistência Social é de 30 dias contados da ciência da decisão.
O recurso ordinário é encaminhado para uma Junta de Recursos, que funciona como primeira instância do CRPS. O pedido pode ser realizado pelo Meu INSS ou pelos canais de atendimento do Instituto.
Isso significa que, ao receber uma decisão desfavorável, o ideal é não deixar o documento de lado.
Quanto antes a pessoa identificar o motivo da negativa, mais cedo poderá verificar quais medidas são cabíveis.
Como apresentar o recurso?
Pelo Meu INSS, o interessado deve localizar o serviço de Recurso Ordinário (Inicial) e seguir as instruções apresentadas pelo sistema. O recurso também pode ser solicitado pela Central 135.
Mais importante do que simplesmente protocolar o recurso é apresentar uma contestação relacionada ao motivo da decisão.
Um recurso contra uma negativa por renda, por exemplo, precisa enfrentar a questão da renda.
Já quando a discussão envolve a deficiência, é necessário analisar os fundamentos da avaliação e os documentos que demonstram a situação da pessoa.
BPC negado em Montes Claros: é possível procurar a Justiça?
O recurso administrativo não é a única possibilidade existente.
Dependendo do motivo do indeferimento e das circunstâncias do caso, a pessoa também pode buscar a via judicial para discutir a decisão do INSS.
Isso não significa que toda negativa deva necessariamente ser levada à Justiça. Antes disso, é importante analisar o processo administrativo, o fundamento utilizado pelo INSS, os documentos disponíveis e os requisitos que precisam ser demonstrados.
Em algumas situações, o problema pode estar em uma informação cadastral que precisa ser corrigida. Em outras, pode existir uma discussão mais complexa sobre renda, deficiência ou avaliação social.
Por essa razão, um BPC negado em Montes Claros deve ser analisado individualmente, mesmo quando duas pessoas tenham recebido uma negativa aparentemente semelhante.
E se o INSS tiver analisado apenas a renda?
Existe uma situação que merece atenção.
O Conselho de Recursos da Previdência Social possui regras específicas para recursos de BPC para pessoa com deficiência indeferidos exclusivamente por critério administrativo, inclusive por superação do critério de renda, sem que a deficiência tenha sido analisada. Nessas situações, quando os requisitos administrativos são reconhecidos como preenchidos, o processo pode prosseguir para a análise da deficiência.
Isso demonstra por que é tão importante verificar qual etapa da análise levou ao indeferimento.
Uma decisão baseada apenas em um aspecto administrativo não deve ser interpretada da mesma maneira que uma decisão que também analisou a deficiência.
O que fazer se tiver o BPC negado em Montes Claros? Passo a passo
Para quem recebeu uma negativa, um roteiro inicial pode ser:
1. Consulte a decisão no Meu INSS. Identifique exatamente o motivo apresentado pelo Instituto.
2. Confira o processo administrativo. Verifique os documentos apresentados, as informações cadastrais e as avaliações realizadas.
3. Analise o motivo da negativa. É renda? CadÚnico? Documentação? Avaliação da deficiência? Outro requisito?
4. Separe documentos que possam esclarecer o problema. Isso inclui documentos pessoais, comprovantes, informações familiares e, quando necessário, documentos médicos e sociais.
5. Observe o prazo para recurso. O recurso administrativo deve ser apresentado em até 30 dias da ciência da decisão.
6. Avalie a necessidade de uma nova estratégia. Dependendo do caso, pode ser necessário corrigir informações, complementar documentos, apresentar recurso administrativo ou analisar a possibilidade de ação judicial.
Ter o BPC negado em Montes Claros não significa necessariamente perda definitiva do direito
Uma decisão negativa do INSS significa que, naquele processo, o Instituto entendeu que os requisitos necessários não estavam comprovados ou não foram preenchidos.
Isso não significa, por si só, que a pessoa jamais poderá obter o benefício.
A própria legislação prevê, por exemplo, que a cessação do BPC concedido à pessoa com deficiência não impede uma nova concessão quando os requisitos estiverem presentes.
Por isso, o mais importante diante de uma negativa é identificar o que precisa ser corrigido, comprovado ou discutido.
Para famílias de Montes Claros e de outras cidades do Norte de Minas, essa análise pode ser ainda mais importante quando existem dificuldades de acesso a serviços, atendimento especializado ou atualização cadastral. A rede de assistência social municipal inclui atendimento pelos CRAS, inclusive com estrutura voltada à população da zona rural.
Perguntas frequentes sobre BPC negado em Montes Claros
O que fazer quando o BPC é negado?
O primeiro passo é verificar o motivo do indeferimento no Meu INSS. Depois, é possível analisar a documentação e, conforme o caso, apresentar recurso administrativo ou buscar a via judicial.
Qual o prazo para recorrer do BPC negado?
O prazo para apresentar recurso administrativo é de 30 dias contados da ciência da decisão.
BPC negado por renda pode ser contestado?
Pode ser possível contestar a decisão quando houver erro no cálculo da renda, na composição familiar ou na consideração de determinados rendimentos, desde que a situação esteja de acordo com os critérios previstos na legislação.
BPC negado por deficiência pode ser contestado?
A decisão pode ser objeto de recurso administrativo e, conforme o caso, de discussão judicial. É importante verificar como foi realizada a avaliação e quais elementos foram considerados no processo.
É preciso ter CadÚnico para receber BPC?
O CadÚnico integra os requisitos e procedimentos de acesso ao benefício, e os dados precisam estar regularizados de acordo com as regras aplicáveis. A regularização cadastral, porém, não garante sozinha a concessão.
Morar em Montes Claros facilita a concessão do BPC?
O local de residência não elimina os requisitos nacionais do benefício. Quem mora em Montes Claros está sujeito às mesmas regras federais aplicáveis ao BPC, embora possa utilizar a rede municipal de assistência social para questões relacionadas ao CadÚnico e aos serviços socioassistenciais.
Quem teve o BPC negado pode fazer um novo pedido?
Em determinadas situações, pode ser possível apresentar um novo requerimento, especialmente quando houve alteração da situação ou quando os requisitos passam a estar comprovados. Antes de simplesmente repetir o pedido, porém, é importante compreender a causa da negativa anterior.
Conclusão
Receber uma negativa do BPC/LOAS pode ser preocupante, principalmente para famílias que dependem do benefício para custear despesas essenciais. Mas o indeferimento deve ser analisado a partir de seus fundamentos, e não apenas pelo resultado final.
Renda familiar, CadÚnico, documentação, avaliação da deficiência e outros requisitos podem interferir na decisão do INSS. Por isso, quem recebeu um BPC negado em Montes Claros ou em outra cidade do Norte de Minas deve verificar o processo e observar o prazo para eventual recurso.
A informação correta sobre o motivo da negativa é o primeiro passo para entender quais caminhos podem existir em cada situação.
Muitas mulheres dedicaram a vida inteira aos cuidados do lar e da família, mas nunca tiveram a oportunidade de pagar o INSS. Quando a idade avançada chega ou um problema grave de saúde aparece, surge a dúvida: existe BPC para dona de casa? A resposta é sim, desde que os requisitos legais sejam preenchidos rigorosamente.
Resumo Rápido (TL;DR):
Sem contribuição: A dona de casa que nunca pagou o INSS pode receber o Benefício de Prestação Continuada (BPC/LOAS).
Idade ou deficiência: É necessário ter 65 anos ou mais, ou possuir uma deficiência/doença grave de longo prazo.
Baixa renda: A família precisa comprovar vulnerabilidade econômica (renda por pessoa de até 1/4 do salário mínimo).
CadÚnico atualizado: O cadastro no CRAS da sua cidade é obrigatório antes de fazer o pedido no INSS.
O que é BPC e dona de casa tem direito?
O BPC para dona de casa é um benefício assistencial pago pelo Governo Federal no valor de um salário mínimo mensal para mulheres que vivem em situação de vulnerabilidade social. Segundo a Lei Orgânica da Assistência Social (Lei 8.742/1993), ele não exige nenhuma contribuição prévia ao INSS.
Por ser um benefício assistencial e não uma aposentadoria, o BPC não paga décimo terceiro salário. Ele também não gera pensão por morte para os dependentes caso a titular venha a falecer. O objetivo do benefício é garantir a sobrevivência básica e a dignidade de quem não possui meios de se sustentar.
Mulheres de Montes Claros, Janaúba, Sete Lagoas e toda a região do Norte de Minas frequentemente desconhecem essa possibilidade. Muitas acreditam que a falta de carteira assinada impede o acesso a qualquer auxílio. Contudo, a legislação protege justamente as pessoas que ficaram à margem do sistema previdenciário formal.
Quais os requisitos do BPC para dona de casa idosa?
Para solicitar o BPC por idade, a mulher precisa comprovar que completou 65 anos. Além da idade, a lei exige a comprovação da baixa renda familiar, caracterizando a impossibilidade de prover o próprio sustento ou de tê-lo provido pela família.
A renda familiar permitida é de até 1/4 (um quarto) do salário mínimo por pessoa que mora na mesma casa. O INSS soma a renda de todos os moradores e divide pelo número de pessoas. Se o valor final ficar abaixo do limite legal, o critério financeiro do BPC é atendido.
A Justiça brasileira entende que despesas médicas essenciais podem ser descontadas desse cálculo de renda. Se a família gasta muito com fraldas geriátricas e remédios contínuos que o SUS não fornece, é possível abater esses valores. Guarde todos os cupons fiscais para comprovar essa situação de necessidade.
Requisitos do BPC para dona de casa com deficiência ou doença grave
O BPC também atende mulheres de qualquer idade que possuam deficiências físicas, mentais, intelectuais ou sensoriais. A condição médica deve representar um impedimento de longo prazo, ou seja, com duração mínima estimada de dois anos.
Doenças graves que limitam a rotina de forma severa também se enquadram nessa regra. O INSS avalia como a doença afeta a participação da mulher na sociedade em igualdade de condições. A avaliação ocorre por meio de uma perícia médica e uma avaliação social realizadas pelos profissionais do próprio INSS.
Apresentar laudos médicos detalhados faz toda a diferença para conseguir o BPC para dona de casa. O médico deve especificar a doença, indicar a Classificação Internacional de Doenças (CID) e relatar as limitações diárias enfrentadas pela paciente. Documentos incompletos são a principal causa de recusa do benefício.
Documentos necessários e a importância do CadÚnico
Você precisará apresentar os seguintes documentos de todos que moram na mesma casa:
Documento de identidade (RG ou CNH) e CPF.
Certidão de nascimento ou casamento.
Comprovante de residência atualizado.
Carteira de trabalho de todos os membros familiares, mesmo que esteja em branco.
Laudos, receitas e exames médicos (para os pedidos por deficiência).
As informações fornecidas no CRAS de cidades como Pirapora, Bocaiúva ou Taiobeiras devem ser verdadeiras e precisas. O sistema do Governo Federal cruza os dados sociais e financeiros automaticamente. Qualquer inconsistência no endereço ou na renda declarada provoca a suspensão imediata do processo da lei LOAS.
Comparativo: Benefício Assistencial x Aposentadoria
Compreender as diferenças legais evita surpresas no futuro. Veja abaixo a distinção clara entre o benefício pago a quem nunca contribuiu e a aposentadoria comum:
Característica
BPC para Dona de Casa (LOAS)
Aposentadoria (Facultativa/Dona de Casa)
Exige pagamento ao INSS?
Não exige nenhuma contribuição.
Sim, exige pagamentos mensais (carnê/Guia).
Idade mínima
65 anos (ou qualquer idade se for PCD/doença grave).
62 anos para mulheres.
Paga 13º Salário?
Não.
Sim.
Deixa pensão por morte?
Não. O benefício é cancelado no falecimento.
Sim, gera pensão aos dependentes.
Critério de Renda
Exige comprovação de extrema pobreza familiar.
Não exige comprovação de pobreza.
O que fazer se o pedido do BPC para dona de casa for negado pelo INSS?
Infelizmente, é comum o INSS negar o BPC para dona de casa na primeira tentativa. O sistema avalia os dados de forma muito rígida e automática. Se isso acontecer, você tem o direito de apresentar um recurso administrativo no próprio INSS em até 30 dias após receber a carta de indeferimento.
A outra alternativa é buscar a Justiça Federal. Os juízes costumam ter um olhar mais sensível para a realidade social do Norte de Minas do que o sistema automático do INSS. Na via judicial, novas perícias são agendadas com médicos especialistas nomeados pelo juiz, garantindo uma avaliação mais justa e detalhada.
Nunca faça um novo pedido no INSS sem entender o motivo da negativa anterior. A carta de indeferimento explica exatamente o que deu errado. Corrigir falhas no CadÚnico ou providenciar laudos médicos mais recentes são atitudes fundamentais para reverter a situação do BPC para dona de casa negado.
Perguntas Frequentes Sobre BPC para dona de casa
Quem nunca trabalhou de carteira assinada tem direito ao LOAS?
Sim. O Benefício de Prestação Continuada (BPC/LOAS) foi criado exatamente para idosos a partir de 65 anos ou pessoas com deficiência que não possuem meios de sobrevivência e nunca puderam contribuir para o INSS.
Qual o valor do BPC para dona de casa?
O valor do benefício assistencial é sempre de 1 (um) salário mínimo vigente. Ele é pago mensalmente, mas não contempla décimo terceiro salário nem férias.
Dona de casa do lar recebe o décimo terceiro?
Não. Como o BPC é um benefício de assistência social e não uma aposentadoria, o Governo Federal não realiza o pagamento de décimo terceiro salário para os beneficiários do LOAS.
Posso pagar o INSS retroativo para me aposentar?
Para donas de casa (seguradas facultativas), não é possível pagar contribuições retroativas de períodos em que não houve filiação e recolhimento ao INSS. O pagamento só vale a partir da primeira contribuição em dia.
Quanto tempo demora para o INSS aprovar o BPC?
O prazo oficial do INSS para analisar o pedido é de até 90 dias após a realização das perícias e avaliações sociais. Na prática, o processo pode demorar um pouco mais dependendo da fila de atendimento do seu município.
Próximos passos para garantir seus direitos
Cada caso possui particularidades que a lei avalia de forma única. A avaliação da renda familiar, a interpretação dos laudos médicos e a atualização do CadÚnico exigem atenção extrema. Um erro simples de documentação pode atrasar a concessão de uma renda essencial para o sustento do lar.
Se você é dona de casa e se identificou com essa situação e deseja avaliar a viabilidade do BPC, o ideal é buscar a análise de um advogado especialista para entender o seu cenário específico. A equipe da Silva & Freitas atende de forma online em todo o país e presencialmente em diversas cidades de MG, como Montes Claros, Itamarandiba e região.
Conhecer os Direitos Previdenciários do Idoso garante segurança financeira e tranquilidade na melhor idade. O Instituto Nacional do Seguro Social (INSS) oferece diversos benefícios que muitas pessoas desconhecem ou confundem.
Resumo Rápido (O que você vai aprender):
Aposentadoria por Idade: Exige 65 anos (homens) ou 62 anos (mulheres), além de 15 anos de contribuição.
BPC/LOAS: Benefício assistencial para idosos a partir de 65 anos em situação de baixa renda, mesmo sem contribuição.
Adicional de 25%: Acréscimo financeiro para aposentados por invalidez que precisam de assistência permanente de terceiros.
Pensão por Morte: Regras atuais permitem o acúmulo com a aposentadoria, com cálculos proporcionais.
Revisão de Benefício: Direito de corrigir valores caso o INSS tenha errado no cálculo inicial da aposentadoria.
Abaixo, explicamos em detalhes como cada um desses benefícios funciona.
1. Aposentadoria por Idade e Suas Regras
A aposentadoria por idade exige 65 anos para homens e 62 anos para mulheres, além de um mínimo de 15 anos de contribuição ao INSS. O Governo Federal atualizou essas regras recentemente, tornando o tempo de contribuição (carência) o fator mais importante para a aprovação.
Muitos brasileiros acreditam que basta atingir a idade mínima para receber o benefício. No entanto, o sistema exige a comprovação dos pagamentos mensais. Se você trabalhou sem carteira assinada, pode usar documentos antigos para provar esse tempo.
Atualmente, o aplicativo Meu INSS facilita a verificação desse histórico. Portanto, manter o extrato previdenciário (CNIS) atualizado é o primeiro passo para garantir os Direitos Previdenciários do Idoso.
2. Benefício de Prestação Continuada (BPC/LOAS)
O BPC/LOAS paga um salário mínimo mensal ao idoso com 65 anos ou mais que comprova não ter meios de prover a própria subsistência. A lei não exige contribuição prévia ao INSS para a concessão deste benefício.
Isso significa que o BPC não é uma aposentadoria, mas sim um benefício assistencial. Para ter acesso, a renda por pessoa do grupo familiar deve ser igual ou inferior a um quarto do salário mínimo.
Além disso, o idoso precisa ter cadastro atualizado no CadÚnico do Governo Federal. Entender essa diferença é fundamental para quem busca os Direitos Previdenciários do Idoso sem ter contribuído por 15 anos.
Tabela Comparativa: Aposentadoria vs. BPC/LOAS
Característica
Aposentadoria por Idade
BPC / LOAS (Idoso)
Exige contribuição?
Sim, mínimo de 15 anos.
Não exige contribuição.
Idade Mínima
65 anos (H) / 62 anos (M)
65 anos (Ambos os sexos)
Exige limite de renda?
Não.
Sim, até 1/4 do salário mínimo por pessoa.
Paga 13º salário?
Sim, paga normalmente.
Não possui 13º salário.
Gera pensão por morte?
Sim, deixa para os dependentes.
Não deixa pensão.
3. Adicional de 25% na Aposentadoria
O adicional de 25% aumenta o valor do benefício do aposentado por invalidez (atual aposentadoria por incapacidade permanente) que necessita de cuidados constantes de outra pessoa. O INSS paga esse valor extra mesmo que o benefício ultrapasse o teto previdenciário.
Geralmente, idosos que sofrem de doenças graves, como Alzheimer avançado ou paralisias, possuem esse direito. O segurado passa por uma perícia médica do INSS para comprovar a necessidade de assistência contínua.
Infelizmente, o INSS restringe esse acréscimo apenas aos aposentados por invalidez. Porém, conhecer essa regra fortalece o entendimento sobre os Direitos Previdenciários do Idoso em momentos de vulnerabilidade.
4. Acúmulo de Pensão por Morte e Aposentadoria
O idoso pode receber a pensão por morte junto com a sua própria aposentadoria, mas o INSS aplica um redutor no benefício de menor valor. A legislação atual impede o recebimento integral de ambos os pagamentos simultaneamente.
Nesse cenário, o segurado recebe 100% do benefício mais vantajoso. O benefício secundário sofre cortes progressivos, dependendo do valor em salários mínimos.
Por isso, o cálculo correto evita surpresas financeiras desagradáveis. Compreender as regras de acúmulo representa uma parte essencial dos Direitos Previdenciários do Idoso.
5. Revisão de Benefícios e Correção de Valores
A revisão de benefício permite que o aposentado solicite a correção do valor recebido caso o INSS tenha ignorado vínculos de trabalho ou salários maiores no momento do cálculo. O prazo máximo para pedir essa revisão dura 10 anos após o primeiro pagamento.
Erros no INSS acontecem com frequência. Muitas vezes, o sistema descarta períodos trabalhados no campo, tempo de serviço militar ou atividades com insalubridade.
Sempre avalie a carta de concessão do seu benefício logo após a aprovação. Proteger o seu patrimônio financeiro exige atenção total aos Direitos Previdenciários do Idoso.
Também confira a Lei n° 10.741, conhecida como o Estatuto do Idoso.
Próximos Passos para Proteger Seu Futuro
O sistema previdenciário brasileiro possui regras complexas que mudam constantemente. Cada detalhe, desde uma contribuição esquecida até a análise de um laudo médico, impacta diretamente o valor que o segurado recebe no fim do mês. A garantia dos Direitos Previdenciários do Idoso depende de informação precisa e de uma análise cuidadosa do histórico de vida do trabalhador.
Cada caso possui particularidades que a lei avalia de forma única. Se você se identificou com alguma dessas situações ou tem dúvidas sobre o seu benefício, o ideal é buscar a análise de um advogado especialista para entender o seu cenário específico. A equipe da Silva & Freitas atende de forma online em todo o país e presencialmente nas cidades de Montes Claros, Bocaiúva, Itamarandiba, Janaúba, Pirapora, Sete Lagoas e Taiobeiras em Minas Gerais.
Perguntas Frequentes (FAQ)
O idoso que nunca contribuiu tem direito à aposentadoria?
Não. Quem nunca contribuiu para o INSS não pode se aposentar. No entanto, idosos a partir de 65 anos com baixa renda podem ter direito ao BPC/LOAS, que é um benefício assistencial no valor de um salário mínimo.
Qual a idade mínima para a aposentadoria do idoso hoje?
Atualmente, a regra geral exige 65 anos de idade para os homens e 62 anos de idade para as mulheres, além da comprovação de pelo menos 15 anos de contribuição ao INSS.
Posso receber BPC/LOAS e Pensão por Morte ao mesmo tempo?
Não. A lei proíbe o acúmulo do BPC/LOAS com qualquer outro benefício previdenciário do INSS, incluindo a pensão por morte. O segurado deve optar pelo benefício mais vantajoso.
Como pedir o adicional de 25% no INSS?
O aposentado por incapacidade permanente (invalidez) deve acessar o aplicativo ou site “Meu INSS”, buscar a opção “Solicitação de Acréscimo de 25%” e agendar uma perícia médica para comprovar a necessidade de assistência de terceiros.
Qual o prazo para pedir a revisão da aposentadoria?
O prazo (decadência) para solicitar a maioria das revisões de benefícios no INSS é de até 10 anos, contados a partir do mês seguinte ao recebimento do primeiro pagamento da aposentadoria.
As regras do BPC LOAS podem ser alteradas por legislação e regulamentação. Consulte sempre as normas e canais oficiais indicados nesta página.
Resumo Rápido (TL;DR):
O Benefício de Prestação Continuada (BPC), previsto na Lei Orgânica da Assistência Social (LOAS), garante um salário mínimo mensal.
O benefício é destinado a pessoas idosas (65 anos ou mais) e pessoas com deficiência de qualquer idade.
Exige comprovação de baixa renda (até 1/4 do salário mínimo por pessoa da família).
Não exige contribuições ao INSS, mas requer inscrição atualizada no CadÚnico e biometria regular.
Checklist: Eu posso ter direito ao BPC LOAS?
Antes de aprofundarmos nas regras, responda a estas perguntas rápidas:
[ ] Tenho 65 anos ou mais OU possuo uma deficiência/impedimento de longo prazo?
[ ] A renda da minha família é igual ou menor que 1/4 do salário mínimo por pessoa?
[ ] Meu CadÚnico está atualizado há menos de dois anos?
[ ] Tenho CPF regular e biometria cadastrada conforme as regras vigentes?
[ ] (Para PCD) Tenho laudos e documentos médicos que comprovem minha condição?
Se você marcou sim para a maioria dessas opções, continue a leitura para entender como garantir o seu benefício.
O que é BPC LOAS?
O BPC LOAS (Benefício de Prestação Continuada) é um benefício assistencial pago pelo Governo Federal, no valor de um salário mínimo mensal, destinado a proteger idosos e pessoas com deficiência em situação de vulnerabilidade. Ele é administrado pelo INSS, mas não é uma aposentadoria, não exige que a pessoa tenha pagado o INSS no passado, não paga 13º salário e não deixa pensão por morte.
Instituído pela Lei Orgânica da Assistência Social (Lei nº 8.742/1993), o objetivo central do benefício é garantir a subsistência básica. Muitas pessoas confundem o termo, chamando o benefício de “LOAS”. Na verdade, LOAS é a lei que criou o benefício, enquanto BPC é o benefício em si.
Quem tem direito ao BPC LOAS?
O direito ao BPC LOAS é exclusivo para dois grupos: idosos a partir de 65 anos de idade (homens e mulheres) e pessoas com deficiência de qualquer idade, desde que ambos comprovem não ter meios de prover a própria manutenção nem de tê-la provida por sua família.
Pessoa Idosa: O critério é puramente objetivo em relação à idade. Completou 65 anos e cumpre o requisito de baixa renda? Tem direito.
Pessoa com Deficiência (PCD): A análise é mais complexa. A lei considera PCD quem tem impedimento de longo prazo (físico, mental, intelectual ou sensorial) que dure pelo menos dois anos. Esse impedimento, em interação com barreiras sociais, deve dificultar a participação plena da pessoa na sociedade. Não existe uma “lista de doenças” que garanta o benefício automaticamente; o que importa é o impacto da condição na vida da pessoa.
Quais são os requisitos do BPC LOAS?
Para ter o BPC LOAS aprovado pelo INSS, o solicitante precisa cumprir uma série de exigências cadastrais e sociais simultaneamente. Cumprir apenas um requisito (como ter uma doença) não é suficiente se os dados cadastrais estiverem incorretos.
Checklist de Requisitos Principais:
Ter 65 anos ou mais ou ser pessoa com deficiência.
Comprovar renda familiar mensal per capita igual ou inferior a 1/4 do salário mínimo.
Estar com o Cadastro Único (CadÚnico) atualizado.
Possuir CPF regularizado.
Residir no Brasil.
Possuir cadastro biométrico nos órgãos oficiais.
Passar por avaliação médica e social no INSS (para o caso de deficiência).
Qual é a renda para receber o BPC?
A renda para receber o BPC LOAS deve ser igual ou inferior a 1/4 (um quarto) do salário mínimo por pessoa do grupo familiar. Em 2026, com o salário mínimo nacional fixado em R$ 1.621,00, esse limite corresponde a exatos R$ 405,25 por indivíduo da casa.
Para calcular, você deve somar toda a renda bruta das pessoas que moram com você (e que fazem parte do grupo familiar legal) e dividir pelo número total de moradores.
Exemplo Prático:
Família: 4 pessoas morando na mesma casa.
Renda total da casa: R$ 1.200,00 mensais.
Cálculo: R$ 1.200,00 ÷ 4 = R$ 300,00 por pessoa.
Resultado: Como R$ 300,00 é menor que o limite de R$ 405,25, a família cumpre o requisito de renda.
Atenção: A lei permite que, em alguns casos julgados na Justiça, o limite de 1/4 do salário mínimo seja flexibilizado (podendo chegar a meio salário), caso sejam comprovados gastos excepcionais que agravem a vulnerabilidade da família.
Quem entra no grupo familiar do BPC?
Para o cálculo da renda do BPC LOAS, a lei define o grupo familiar como: o requerente, o cônjuge ou companheiro, os pais (ou madrasta/padrasto), os irmãos solteiros, os filhos e enteados solteiros, e os menores tutelados, desde que vivam sob o mesmo teto.
Avós, tios, primos, sobrinhos, noras, genros e netos não entram no cálculo do grupo familiar para o INSS, mesmo que morem na mesma casa e dividam as despesas.
Quais rendimentos não entram no cálculo do BPC?
Um benefício BPC LOAS ou uma aposentadoria de até um salário mínimo já recebida por um idoso (acima de 65 anos) ou por uma pessoa com deficiência da mesma família não entra no cálculo de renda para conceder um novo BPC a outro familiar.
Além disso, não são contabilizados na renda familiar:
Bolsa de estágio supervisionado.
Remuneração de contrato de aprendizagem (Jovem Aprendiz).
Auxílio-Inclusão.
Benefícios de transferência de renda governamentais (como o Bolsa Família).
Gastos com saúde podem influenciar a análise da renda?
Sim. Gastos contínuos com saúde, como medicamentos, fraldas, alimentação especial e tratamentos médicos que não são fornecidos gratuitamente pelo SUS (Sistema Único de Saúde), podem ser deduzidos da renda bruta da família para fins de cálculo do BPC LOAS.
É essencial guardar todas as notas fiscais, receitas médicas, negativas do SUS e laudos que comprovem a necessidade absoluta desses gastos para apresentar no momento da avaliação social.
CadÚnico: é obrigatório para o BPC?
Sim, a inscrição e a atualização do CadÚnico (Cadastro Único para Programas Sociais do Governo Federal) são totalmente obrigatórias para solicitar e manter o BPC LOAS. A desatualização do cadastro por mais de dois anos é o principal motivo de suspensão e bloqueio de benefícios pelo INSS.
Estar inscrito no CadÚnico não garante a concessão automática do benefício, mas é o primeiro passo exigido por lei. Antes de dar entrada no INSS, vá até o CRAS (Centro de Referência de Assistência Social) da sua cidade e certifique-se de que os dados de todos os moradores da casa estão corretos.
Biometria para o BPC: o que mudou em 2026?
A partir de 2026, o Governo Federal tornou obrigatório o registro biométrico atualizado (emissão da nova Carteira de Identidade Nacional – CIN, título de eleitor ou CNH) para a solicitação de novos pedidos de BPC LOAS. Para quem já recebe o benefício, a exigência está sendo cobrada gradativamente durante as revisões de manutenção.
Essa medida visa combater fraudes e garantir que o recurso chegue a quem realmente precisa. Sem a biometria cadastrada nas bases do governo, o requerimento do BPC pode ser travado.
Como funciona a avaliação da deficiência para o BPC?
A avaliação da pessoa com deficiência para o BPC LOAS é dividida em duas etapas obrigatórias: a perícia médica e a avaliação social, ambas realizadas por profissionais do INSS. O foco não é apenas a doença em si, mas como essa doença impede a pessoa de trabalhar e conviver em igualdade de condições na sociedade.
Avaliação Médica: Analisa exames, laudos e atestados para atestar o impedimento físico, mental, intelectual ou sensorial de longo prazo.
Avaliação Social: Feita por um assistente social do INSS, que analisa o contexto de moradia, as barreiras sociais, gastos familiares e a verdadeira condição de vulnerabilidade.
Tabela: Documentos Necessários para Pedir o BPC LOAS
Documentos Pessoais (Requerente e Família)
Documentos Médicos (Apenas para PCD)
Documentos Comprobatórios
CPF regular de todos que moram na casa
Laudos médicos atualizados e legíveis
Comprovante de atualização do CadÚnico
Documento de identidade (com biometria)
Receituários de uso contínuo
Notas fiscais de gastos médicos
Comprovante de residência atualizado
Exames de imagem ou laboratoriais
Negativas de fornecimento de remédios pelo SUS
Termo de Tutela/Curatela (se aplicável)
Histórico clínico / Prontuários
Carteira de Trabalho (para atestar desemprego)
Como solicitar o BPC pelo Meu INSS?
Solicitar o BPC LOAS é um procedimento gratuito que pode ser feito sem sair de casa, através do portal oficial do governo. Siga este passo a passo:
Garanta que o seu CadÚnico foi atualizado no CRAS nos últimos meses.
Acesse o site ou aplicativo Meu INSSe faça login com sua conta Gov.br (prata ou ouro).
Clique no botão “Novo Pedido”.
Digite “Benefício de Prestação Continuada” na barra de busca e selecione a opção adequada (Idoso ou Pessoa com Deficiência).
Anexe os documentos pessoais e médicos em formato PDF.
Siga as instruções na tela e finalize o envio.
Acompanhe o andamento pelo aplicativo e agende as perícias quando o INSS solicitar.
O que fazer se o BPC for negado?
Se o seu pedido de BPC LOAS for negado, você deve acessar o Meu INSS, baixar a carta de indeferimento e identificar exatamente o motivo da recusa: se foi por conta da renda, do CadÚnico desatualizado ou se a perícia médica não reconheceu a deficiência.
A partir desse documento, você tem duas saídas: apresentar um recurso administrativo no próprio INSS em até 30 dias ou, caso o INSS mantenha a negativa, buscar a Justiça Federal. A via judicial é frequentemente utilizada quando o INSS faz uma análise muito rígida da deficiência ou não considera gastos médicos no abatimento da renda.
Quem recebe BPC pode trabalhar?
Em regra geral, assinar a carteira de trabalho ou abrir um MEI suspende o pagamento do BPC LOAS, pois o governo entende que a pessoa superou a condição de vulnerabilidade financeira. No entanto, a lei protege o retorno ao benefício caso a pessoa perca o emprego posteriormente.
Para pessoas com deficiência, existe uma exceção importante: a contratação como Jovem Aprendiz não suspende o BPC de imediato (prazo limite de 2 anos). Além disso, quem consegue um emprego com carteira assinada pode ter o BPC suspenso, mas passa a receber o Auxílio-Inclusão, que paga meio salário mínimo como incentivo ao trabalho formal.
BPC pode ser acumulado com aposentadoria, pensão ou Bolsa Família?
O titular do BPC LOAS não pode acumular o recebimento do seu benefício com aposentadorias, pensões por morte, auxílio-doença ou seguro-desemprego pagos pela Previdência Social. Caso passe a ter direito a uma aposentadoria, deverá optar pelo benefício mais vantajoso.
A exceção é o Bolsa Família. Pelas regras atuais, é permitido receber o Bolsa Família e o BPC LOAS simultaneamente, desde que a soma das rendas não ultrapasse os limites estabelecidos pelo Ministério do Desenvolvimento Social.
BPC tem décimo terceiro? Deixa pensão por morte?
Não. Como o BPC LOAS é um benefício de caráter assistencial e não previdenciário, ele não prevê o pagamento de 13º salário no final do ano. Da mesma forma, quando o titular do benefício falece, o pagamento é imediatamente cancelado pelo INSS e não se transforma em pensão por morte para os familiares.
BPC é aposentadoria?
Não, o BPC LOAS não é aposentadoria. A aposentadoria é um direito previdenciário que exige que o trabalhador tenha pago o INSS durante anos e atingido uma idade ou tempo de serviço. O BPC é um socorro assistencial do governo, pago independentemente de contribuições prévias, voltado exclusivamente para quem vive em extrema pobreza (idosos e PCDs).
O Transtorno do Espectro Autista (TEA) é legalmente considerado uma deficiência para todos os efeitos. Portanto, pessoas autistas (crianças ou adultos) têm direito ao BPC LOAS, desde que a família cumpra o requisito de baixa renda e os laudos médicos demonstrem os impedimentos de longo prazo e as barreiras de interação social. O diagnóstico de TEA por si só não libera o pagamento sem a aprovação na avaliação socioeconômica.
Perguntas Frequentes (FAQ)
O que significa BPC LOAS?
BPC significa Benefício de Prestação Continuada. LOAS é a sigla para Lei Orgânica da Assistência Social. Juntos, referem-se ao benefício assistencial de um salário mínimo pago a idosos e pessoas com deficiência de baixa renda.
Qual a doença que dá direito ao BPC LOAS?
Não existe uma lista definitiva de doenças. Qualquer doença ou condição que gere um impedimento físico, mental, intelectual ou sensorial de longo prazo (mais de 2 anos) e limite a participação da pessoa na sociedade pode dar direito ao benefício, mediante perícia.
Aposentadoria do marido conta na renda para o BPC da esposa?
Se a aposentadoria do marido (com 65 anos ou mais) ou o benefício por deficiência for de até um salário mínimo, esse valor não entra no cálculo da renda familiar para a concessão do BPC LOAS para a esposa ou outro membro da casa.
Criança com deficiência pode receber BPC LOAS?
Sim. Não há idade mínima para solicitar o BPC LOAS por motivo de deficiência. Crianças autistas, com paralisia cerebral, síndromes genéticas ou outras condições que gerem impedimentos graves têm direito, desde que a família cumpra o critério de renda.
BPC LOAS cortado: o que pode ser?
Os motivos mais comuns para o corte do BPC LOAS são a desatualização do CadÚnico por mais de dois anos, a identificação de aumento na renda familiar (como a contratação de alguém da casa com carteira assinada) ou a falta de cadastramento biométrico.
Próximos Passos para Proteger o Seu Direito
As regras que envolvem o Benefício de Prestação Continuada são minuciosas, e um simples erro de cadastro ou a falta de um documento na perícia podem resultar em meses de atraso ou na negativa do benefício pelo INSS.
Cada caso possui particularidades que a lei avalia de forma única. Se você se identificou com essa situação, tem dúvidas sobre os cálculos do grupo familiar ou teve o seu benefício negado injustamente, o ideal é buscar a análise de um advogado especialista para entender o seu cenário específico. A equipe da Silva & Freitas atende de forma online em todo o país e presencialmente em diversas cidades de Minas Gerais.
O porteiro servidor público não tem direito automático à aposentadoria especial apenas por exercer essa profissão. O benefício pode ser possível quando o servidor comprova que trabalhou, durante o período exigido pela legislação aplicável, com efetiva exposição a agentes prejudiciais à saúde.
Isso significa que dois servidores com o mesmo cargo de porteiro podem ter situações previdenciárias completamente diferentes.
Um porteiro que trabalha apenas no controle de entrada de um prédio administrativo, por exemplo, pode não estar exposto a nenhum agente nocivo capaz de caracterizar atividade especial. Já um porteiro lotado em determinado ambiente hospitalar, industrial, laboratorial ou em outro local com exposição efetiva a agentes prejudiciais pode precisar de uma análise diferente.
Além disso, existe outra questão fundamental: qual regime previdenciário cobre esse trabalhador?
Um servidor efetivo pode estar vinculado a um Regime Próprio de Previdência Social (RPPS), enquanto empregados públicos, servidores exclusivamente comissionados, temporários e outros agentes abrangidos pelas hipóteses constitucionais podem estar vinculados ao Regime Geral de Previdência Social (RGPS). As regras não são necessariamente as mesmas.
Por isso, para responder se um porteiro servidor público tem direito à aposentadoria especial, é necessário analisar o vínculo, o período trabalhado e principalmente as condições reais em que o trabalho foi exercido.
Quais agentes podem caracterizar atividade especial?
A Constituição menciona três grandes grupos:
Agentes físicos
Dependendo da intensidade, concentração e das regras vigentes em cada período, podem estar envolvidos fatores como:
ruído;
calor;
vibrações;
radiações;
outras exposições físicas previstas na regulamentação previdenciária.
Agentes químicos
A exposição a determinadas substâncias químicas pode ser relevante quando estiver enquadrada nos parâmetros técnicos e previdenciários aplicáveis.
Agentes biológicos
O contato ocupacional efetivo com vírus, bactérias, fungos, materiais contaminados ou outras fontes de risco biológico pode ser analisado para fins previdenciários conforme a atividade desempenhada e as condições de exposição.
Isso significa que um porteiro que trabalha dentro de um hospital não recebe automaticamente aposentadoria especial só porque trabalha em um hospital.
É preciso verificar onde ele trabalha, quais tarefas executa, qual agente está presente, de que forma ocorre a exposição e o que demonstram os documentos técnicos.
Porteiro de hospital público tem direito à aposentadoria especial?
Pode existir possibilidade de reconhecimento de período especial, mas a lotação em hospital, sozinha, não é suficiente.
Um hospital possui setores muito diferentes.
Um porteiro que atua exclusivamente em uma entrada administrativa, sem exposição ocupacional relevante a agentes biológicos, pode apresentar uma situação diferente daquela de um trabalhador que, pelas características concretas do posto e de suas atribuições, permanece efetivamente exposto a agentes prejudiciais.
Por isso, perguntas importantes são:
Em qual setor o servidor trabalhava?
Quais eram suas tarefas reais?
Havia contato com pacientes ou materiais potencialmente contaminados?
A exposição fazia parte da rotina de trabalho?
Existe laudo técnico do ambiente?
O órgão possui registros das condições ocupacionais daquele período?
Não basta presumir a exposição a partir do endereço do trabalho.
Receber adicional de insalubridade garante aposentadoria especial?
Não.
Esse é um dos erros mais comuns na análise previdenciária de servidores públicos.
O Ministério da Previdência Social orienta expressamente que a caracterização de atividade especial não se baseia no simples recebimento de adicional de insalubridade ou verba equivalente. A atividade precisa ser analisada conforme os critérios previdenciários e a legislação vigente no período trabalhado.
Isso acontece porque são questões jurídicas diferentes.
O adicional de insalubridade possui natureza funcional e remuneratória. Já a aposentadoria especial possui requisitos previdenciários próprios.
Portanto:
receber insalubridade pode ser um elemento relevante na investigação do histórico laboral, mas não funciona como prova automática do direito à aposentadoria especial.
Da mesma forma, a ausência do adicional não necessariamente encerra a análise, porque o ponto previdenciário central continua sendo a efetiva exposição e sua comprovação.
E se o porteiro trabalhar exposto a risco de assalto ou violência?
Esse tema exige ainda mais cautela.
É comum haver confusão entre porteiro, vigia e vigilante. As funções podem possuir características diferentes, e o simples risco de violência não deve ser tratado automaticamente como exposição especial para aposentadoria.
Em fevereiro de 2026, o Supremo Tribunal Federal julgou o Tema 1.209 da repercussão geral e definiu, para o Regime Geral de Previdência Social, que a atividade de vigilante, com ou sem arma de fogo, não se caracteriza como especial apenas para fins da aposentadoria prevista no artigo 201, § 1º, da Constituição.
A decisão é particularmente importante para evitar uma conclusão simplista como “trabalha com risco de assalto, portanto tem aposentadoria especial”.
Além disso, o caso julgado pelo STF trata especificamente do RGPS. Servidores vinculados a RPPS precisam ter sua situação examinada conforme as regras constitucionais, legislação do ente público e período trabalhado.
Assim, periculosidade, risco de violência e exposição a agentes prejudiciais à saúde não devem ser tratados como conceitos equivalentes.
Porteiro servidor público está no INSS ou no RPPS?
Depende do vínculo.
Essa informação deve ser identificada antes de qualquer planejamento previdenciário.
Servidor efetivo
O titular de cargo efetivo pode estar vinculado ao Regime Próprio de Previdência Social — RPPS do respectivo ente público, quando ele existir e abranger aquele servidor.
Empregado público e outras formas de contratação
A Constituição determina a vinculação ao RGPS, entre outras hipóteses, de agentes ocupantes exclusivamente de cargo em comissão, cargos temporários e empregos públicos.
Além disso, existem municípios sem regime próprio, o que pode fazer com que seus servidores estejam vinculados ao RGPS.
Na prática, portanto, dizer apenas “sou porteiro da prefeitura” não basta para determinar a regra de aposentadoria.
É necessário descobrir para qual regime foram feitas as contribuições previdenciárias.
E se o município ainda não regulamentou a aposentadoria especial?
A situação precisa ser examinada conforme o estágio da legislação local.
A Súmula Vinculante nº 33 do STF estabeleceu a aplicação, no que couber, das regras do Regime Geral de Previdência Social aos servidores públicos nas hipóteses de aposentadoria especial anteriormente previstas no artigo 40, § 4º, III, enquanto não houvesse legislação específica.
Após a Reforma da Previdência, o Ministério da Previdência continua fornecendo orientações específicas aos RPPS que ainda não alteraram sua legislação para disciplinar a matéria.
Por isso, o fato de o município não possuir uma regra local facilmente identificável não permite concluir automaticamente nem que há direito nem que o direito está excluído.
É necessário verificar qual conjunto normativo ainda está em vigor naquele ente.
Como o porteiro pode comprovar a exposição a agentes nocivos?
A prova é uma das partes mais importantes desse tipo de requerimento.
Entre os documentos que podem ter relevância estão:
Perfil Profissiográfico Previdenciário — PPP;
Laudo Técnico das Condições Ambientais do Trabalho — LTCAT;
laudos ambientais do órgão;
registros funcionais;
documentos sobre a lotação do servidor;
descrição das atribuições efetivamente desempenhadas;
documentos de saúde e segurança do trabalho;
laudos técnicos contemporâneos ou, quando juridicamente admitidos, produzidos posteriormente para demonstrar condições existentes no período analisado.
O Ministério da Previdência reconhece que a falta histórica de PPPs, LTCATs e registros adequados é uma das principais dificuldades para servidores que buscam comprovar períodos de trabalho especial. As orientações do órgão apontam a importância de documentos técnicos que demonstrem a efetiva exposição.
Portanto, quanto mais antigo o período, mais importante pode ser reconstruir adequadamente o histórico funcional e ambiental.
Quais situações merecem maior atenção?
Algumas circunstâncias tornam especialmente importante revisar o histórico previdenciário do servidor:
porteiro que trabalhou durante muitos anos em ambientes com possíveis agentes nocivos;
servidor que passou por hospitais, unidades de saúde, laboratórios ou ambientes industriais;
servidor que recebe ou recebeu adicional de insalubridade;
trabalhador que possui períodos anteriores a novembro de 2019;
servidor que trabalhou parte da carreira pelo INSS e parte pelo RPPS;
porteiro que mudou de função ou de lotação durante a carreira;
servidor que não possui PPP ou LTCAT dos períodos antigos;
pessoa que teve pedido de tempo especial negado;
servidor próximo da aposentadoria que nunca analisou a possibilidade de conversão dos períodos anteriores à reforma.
Nessas situações, uma análise por período costuma ser mais segura do que tentar atribuir uma única classificação a toda a carreira.
Quando é recomendável buscar uma análise previdenciária individualizada?
Nem todo porteiro servidor público terá direito à aposentadoria especial.
Entretanto, uma análise individual pode ser útil quando há indícios de exposição ocupacional, períodos trabalhados antes da Reforma da Previdência ou dúvidas sobre qual regra previdenciária se aplica.
Uma avaliação costuma considerar, entre outros elementos:
data de ingresso no serviço público;
regime previdenciário;
histórico de contribuições;
cargos e funções exercidos;
locais de trabalho;
mudanças de lotação;
períodos anteriores e posteriores a 13 de novembro de 2019;
PPP e LTCAT;
possíveis agentes nocivos;
legislação do Estado ou Município;
tempo trabalhado anteriormente pelo INSS.
O objetivo não é presumir que todo porteiro possui tempo especial, mas identificar se as condições concretas daquela carreira permitem algum reconhecimento previdenciário diferenciado.
Afinal, quando o porteiro servidor público pode ter direito?
A resposta depende menos do título do cargo e mais da realidade do trabalho desempenhado ao longo da carreira.
O porteiro servidor público pode ter períodos relevantes para aposentadoria especial quando houver efetiva exposição a agentes nocivos, desde que essa exposição esteja enquadrada na legislação aplicável e possa ser comprovada.
Também pode existir interesse previdenciário mesmo quando o servidor não reúne condições para uma aposentadoria exclusivamente especial. Períodos anteriores à Reforma da Previdência, por exemplo, podem exigir análise sobre reconhecimento e eventual conversão do tempo especial.
Como servidores federais, estaduais e municipais podem estar submetidos a normas diferentes, situações envolvendo exposição ocupacional, vínculos antigos, ausência de PPP ou LTCAT e períodos em diferentes regimes previdenciários justificam uma avaliação individualizada antes de definir qual regra de aposentadoria deve ser utilizada.
A Silva & Freitas atua com orientação em Direito Previdenciário e pode analisar situações que apresentem particularidades relacionadas ao histórico funcional e previdenciário do servidor, sem que isso represente antecipação ou promessa de reconhecimento do benefício.
A pensão por morte militar garante proteção financeira aos dependentes de militares falecidos, mas suas regras variam conforme a corporação, a data do óbito e a situação familiar. Entenda quem tem direito, como funciona o cálculo, quais documentos são necessários e onde solicitar o benefício, inclusive nos casos de policiais e bombeiros militares de Minas Gerais.
Respostas rápidas: o que você precisa saber
Quem tem direito: cônjuges, companheiros, filhos, enteados e, em determinadas situações, pais, irmãos e ex-cônjuges que recebiam pensão alimentícia judicial.
Qual é o valor: nas Forças Armadas, a regra geral considera a remuneração ou os proventos do militar, com divisão entre os beneficiários conforme a legislação.
Onde solicitar: para militares das Forças Armadas, o pedido segue os procedimentos da organização militar; para policiais e bombeiros de Minas Gerais, envolve a corporação e o IPSM.
Quais regras se aplicam: a data do falecimento é fundamental, pois determina a legislação aplicável e pode influenciar direitos de filhas maiores, dependentes não cadastrados e beneficiários sujeitos a regras de transição.
A pensão por morte militar é um benefício destinado aos dependentes do militar falecido, mas suas regras não são exatamente as mesmas da pensão por morte paga pelo INSS.
Quem pode receber, qual será o valor, por quanto tempo o benefício será pago e onde deve ser feito o pedido dependem de fatores como a corporação à qual o militar pertencia, a data do falecimento, a situação do dependente e as regras vigentes naquela ocasião.
Essa diferenciação é especialmente importante para famílias em Minas Gerais. Um militar do Exército, por exemplo, está submetido ao sistema das Forças Armadas. Já um policial militar ou bombeiro militar de Minas Gerais possui vínculo com o sistema estadual, administrado pelo Instituto de Previdência dos Servidores Militares de Minas Gerais – IPSM.
Por isso, antes de analisar qualquer pedido, a primeira pergunta deve ser: o falecido era militar das Forças Armadas ou militar estadual?
O que é a pensão por morte militar?
A pensão militar é uma prestação destinada aos beneficiários do militar após seu falecimento.
No caso das Forças Armadas — Marinha, Exército e Aeronáutica — a principal norma é a Lei nº 3.765/1960, atualmente regulamentada pelo Decreto nº 10.742/2021. A legislação estabelece uma ordem de beneficiários e um procedimento próprio de habilitação.
Ela não deve ser confundida com a pensão por morte do Regime Geral de Previdência Social, administrada pelo INSS. Embora os dois benefícios tenham a finalidade de proteger dependentes após o falecimento, os requisitos, beneficiários, cálculo e regras de duração podem ser diferentes.
Para policiais militares e bombeiros militares dos Estados, existe ainda um Sistema de Proteção Social próprio. A legislação federal estabelece normas gerais e permite que os Estados disciplinem aspectos específicos por legislação local.
A data da morte do militar faz diferença?
Sim. Esse é um dos pontos mais importantes na análise de uma pensão militar.
Na prática, duas famílias de militares com situações aparentemente semelhantes podem ter direitos diferentes caso os falecimentos tenham ocorrido em momentos distintos.
Isso ganha especial importância em casos antigos, principalmente quando envolvem:
filhas maiores de idade;
regras anteriores a 2001;
contribuição adicional de 1,5%;
reversão de pensão;
dependentes previstos em legislações anteriores.
Portanto, não é seguro analisar uma pensão antiga aplicando apenas as regras atuais.
Quem tem direito à pensão por morte militar das Forças Armadas?
Pelas regras atuais aplicáveis às Forças Armadas, existem diferentes ordens de prioridade.
Cônjuge ou companheiro
O cônjuge está na primeira ordem de prioridade.
O companheiro ou companheira também pode receber a pensão, inclusive quando não houve casamento formal, desde que a união estável seja reconhecida ou devidamente comprovada.
O fato de o companheiro não constar na declaração de beneficiários do militar não necessariamente encerra a discussão. O Decreto nº 10.742/2021 admite comprovação da união estável por documentos como decisão judicial, escritura pública realizada em vida, casamento religioso ou disposições testamentárias, podendo a administração exigir outras provas quando necessário.
Esse é um exemplo de situação em que a documentação produzida ao longo da convivência pode se tornar especialmente importante.
Filhos e enteados
Pelas regras atuais das Forças Armadas, filhos e enteados podem integrar a primeira ordem de prioridade:
até 21 anos;
até 24 anos, quando estudantes universitários;
ou, em caso de invalidez, enquanto persistir essa condição.
O menor sob guarda ou tutela também aparece na legislação, observados os limites e condições previstos na norma.
A invalidez, quando utilizada como fundamento para a manutenção do benefício, está sujeita à avaliação pela junta médica militar.
Pais do militar
Mãe e pai podem integrar a segunda ordem de prioridade, desde que comprovem dependência econômica em relação ao militar.
Contudo, a ordem dos beneficiários importa. A existência de beneficiários da primeira ordem pode excluir beneficiários das ordens seguintes.
Portanto, não basta demonstrar parentesco: em determinados casos também será necessário demonstrar dependência econômica e verificar se existe beneficiário preferencial.
Irmãos
Em situações previstas pela legislação, irmão órfão também pode receber a pensão.
A regra contempla irmão:
até 21 anos;
estudante universitário até 24 anos;
ou inválido enquanto durar a invalidez;
desde que seja comprovada a dependência econômica do militar.
Ex-esposa ou ex-companheira pode receber pensão militar?
Pode haver direito quando a pessoa separada, divorciada ou ex-companheira recebia pensão alimentícia judicialmente fixada.
Nas regras atuais das Forças Armadas, essa pessoa aparece na primeira ordem de prioridade. Sua quota é vinculada à pensão alimentícia estabelecida judicialmente.
Por isso, é importante diferenciar duas situações.
Uma ex-esposa que não recebia alimentos não está automaticamente na mesma situação de uma ex-esposa que possuía decisão judicial garantindo pensão alimentícia.
O Decreto nº 10.742/2021 ainda estabelece que, quando houver prazo definido na decisão que concedeu os alimentos, esse período pode repercutir também na duração da pensão militar correspondente.
Filha maior de idade tem direito à pensão militar?
Essa é uma das dúvidas que mais exigem cuidado.
Pelas regras atuais, ser filha de militar, por si só, não garante umapensão vitalíciadepois da maioridade.
Entretanto, existem situações submetidas a regras antigas.
A Medida Provisória nº 2.215-10/2001 assegurou aos militares abrangidos pela transição, mediante contribuição específica de 1,5%, a manutenção de determinados benefícios previstos na legislação até 29 de dezembro de 2000.
O Decreto nº 10.742/2021 preserva essa regra de transição.
Por isso, quando a dúvida envolve filha maior de idade, não é suficiente perguntar apenas a idade da filha. É necessário verificar, entre outros elementos:
quando o militar ingressou nas Forças Armadas;
quando ocorreu o falecimento;
qual regime jurídico alcançava o militar;
se houve a contribuição adicional prevista na regra de transição;
e qual legislação estava em vigor no momento do óbito.
Casos desse tipo precisam ser analisados individualmente.
Quanto é o valor da pensão militar?
Para os militares das Forças Armadas, a Lei nº 3.765/1960 estabelece, como regra, que a pensão por morte militar será igual ao valor da remuneração ou dos proventos do militar.
Quando existem diversos beneficiários habilitados na mesma ordem, entretanto, é necessário verificar as regras de divisão das quotas.
Por exemplo, nas regras atuais, havendo cônjuge e filhos habilitados, o Decreto nº 10.742/2021 estabelece critérios específicos para a distribuição do valor remanescente. Também existe tratamento próprio quando há ex-cônjuge ou ex-companheiro que recebia alimentos judicialmente.
Isso significa que o valor global da pensão e o valor efetivamente recebido por cada familiar não são necessariamente a mesma coisa.
O que acontece quando o militar morre em serviço?
A causa e as circunstâncias do falecimento podem ter reflexos específicos.
A Lei nº 3.765/1960 estabelece proteção particular quando o militar falece na atividade em consequência de acidente ocorrido em serviço ou de doença adquirida em serviço. Para determinadas categorias, existe inclusive um valor mínimo de referência para a pensão.
Por isso, documentos militares relacionados ao acidente, ocorrência ou reconhecimento da morte em serviço podem ser relevantes no processo.
Quais documentos são necessários para pedir pensão militar?
Para as Forças Armadas, o Decreto nº 10.742/2021 prevê como documentos essenciais apresentados pelo beneficiário, entre outros:
requerimento;
certidão de óbito;
declaração sobre recebimento de vencimentos, proventos ou pensões;
decisão judicial sobre pensão alimentícia, quando aplicável;
documentos adicionais exigidos conforme o caso.
A própria organização militar fornece outros documentos administrativos, como a declaração de beneficiários e o cômputo do tempo de serviço.
Na prática, a Força responsável poderá exigir também documentos civis e provas relacionadas à situação do beneficiário.
A Marinha, por exemplo, informa em seus canais oficiais a utilização de documentos como identidade, CPF, certidão de casamento, certidões dos filhos, comprovante bancário e, em casos de união estável, documentos destinados a comprovar a convivência.
Por isso, o checklist deve sempre ser confirmado junto à organização militar competente.
E se o militar não cadastrou o companheiro ou outro dependente?
A ausência do nome na declaração de beneficiários pode tornar o procedimento mais complexo, mas não significa automaticamente que não existe direito.
A própria Lei nº 3.765/1960 determina que, quando a declaração estiver ausente, incompleta ou gerar dúvidas, a administração poderá exigir certidões e outros documentos destinados à comprovação do direito.
Nas uniões estáveis, por exemplo, podem ser relevantes documentos capazes de demonstrar efetiva vida em comum.
Dependendo da controvérsia, pode ser necessária produção de provas adicionais ou até reconhecimento judicial de determinada situação familiar.
Existe prazo para pedir a pensão por morte militar?
No regime das Forças Armadas, a pensão pode ser requerida a qualquer tempo. Entretanto, as parcelas mensais estão submetidas à prescrição de cinco anos.
Isso significa que a ausência de um prazo curto para requerer o benefício não deve ser interpretada como motivo para deixar o pedido indefinidamente para depois.
Além disso, o Decreto nº 10.742/2021 estabelece regra específica para beneficiário que não era conhecido pela administração militar e pede habilitação depois que outros beneficiários já foram habilitados. Nessas situações, os efeitos podem começar a partir do pedido de habilitação.
Por isso, buscar informação logo após o falecimento pode evitar discussões futuras sobre parcelas anteriores.
Pensão de policial militar e bombeiro de Minas Gerais funciona da mesma forma?
Não exatamente.
Policiais militares e bombeiros militares estaduais possuem Sistema de Proteção Social próprio.
Após a Lei nº 13.954/2019, o Decreto-Lei nº 667/1969 passou a estabelecer normas gerais para os militares dos Estados. Entre elas, prevê que o rol de beneficiários para recebimento de pensão militar deve seguir o estabelecido para os militares das Forças Armadas e que o benefício corresponde à remuneração do militar ativo ou inativo.
Ao mesmo tempo, os Estados continuam responsáveis por disciplinar aspectos específicos de seus sistemas. O próprio Supremo Tribunal Federal já reconheceu que a competência da União para editar normas gerais não elimina toda a competência legislativa estadual sobre a matéria.
Em Minas Gerais, o Instituto de Previdência dos Servidores Militares – IPSM é responsável pela gestão dos benefícios previdenciários dos militares estaduais e seus dependentes.
Como funciona a pensão de PM ou bombeiro militar em Minas Gerais?
A legislação mineira possui regras próprias relativas ao IPSM.
A Lei Estadual nº 10.366/1990 prevê categorias de dependentes, incluindo cônjuge, companheiro, filhos, pais economicamente dependentes e irmãos em determinadas condições.
O texto estadual também prevê que o valor global da pensão corresponda ao estipêndio de benefício do segurado e disciplina o rateio entre dependentes.
Como a legislação federal passou a estabelecer normas gerais para militares estaduais a partir das mudanças de 2019, a análise de um caso atual exige observar conjuntamente as normas federais, a legislação mineira, as regras de transição e os procedimentos administrativos do IPSM.
Por isso, principalmente em casos envolvendo idade de filhos, dependentes não inscritos, acumulação ou falecimentos ocorridos em diferentes períodos legislativos, não é recomendável aplicar isoladamente apenas uma dessas normas.
Existe carência para a pensão de militar de Minas Gerais?
O IPSM informa atualmente que a pensão exige, em regra, 12 contribuições mensais consecutivas, com dispensa dessa carência quando o segurado falece na execução de sua atividade militar.
A mesma previsão consta da Lei Estadual nº 10.366/1990 em relação à prestação previdenciária, com exceção da pensão quando o falecimento decorre do serviço.
Esse é um exemplo concreto de diferença que torna inadequado tratar todos os militares brasileiros como se estivessem submetidos às mesmas regras previdenciárias.
Onde a família de um policial ou bombeiro militar de Minas Gerais deve pedir a pensão?
O procedimento passa pelo IPSM e pelos setores responsáveis da corporação.
Segundo as orientações oficiais atuais, no caso de policial militar, o óbito deve ser comunicado ao setor competente da PMMG. Para bombeiros, há comunicação perante a unidade correspondente. O IPSM também disponibiliza procedimento específico para dependentes não cadastrados e situações envolvendo pensão alimentícia judicial.
Para famílias residentes em Montes Claros e em outras cidades do Norte de Minas, portanto, o fato de não estarem em Belo Horizonte não altera a necessidade de seguir os procedimentos administrativos definidos pelo IPSM e pela corporação.
O próprio Instituto disponibiliza acompanhamento eletrônico dos processos pelo Portal do Beneficiário.
A pensão militar pode ser acumulada com aposentadoria ou pensão do INSS?
Em determinadas situações, sim.
O Decreto nº 10.742/2021 permite, observados os limites constitucionais:
uma pensão militar com proventos de disponibilidade, reforma, vencimentos ou aposentadoria;
uma pensão militar com pensão concedida por outro regime.
O decreto também veda a acumulação de três ou mais pensões militares.
Assim, uma pessoa que recebe aposentadoria pelo INSS não deve presumir que será automaticamente impedida de receber uma pensão militar.
Por outro lado, acumulações específicas precisam ser verificadas individualmente, principalmente quando existem diversos benefícios ou regimes envolvidos.
Quais erros podem dificultar um pedido de pensão militar?
Um dos erros mais comuns é acreditar que as regras do INSS também valem automaticamente para militares.
Outro problema frequente é analisar apenas o parentesco, sem verificar a ordem de preferência entre os beneficiários.
Também podem provocar dificuldades:
deixar de verificar a legislação vigente na data do óbito;
presumir que filha maior sempre tem ou nunca tem direito;
não reunir provas adequadas de união estável;
ignorar a existência de ex-cônjuge com pensão alimentícia;
desconsiderar outros filhos ou beneficiários;
não verificar a declaração de beneficiários deixada pelo militar;
confundir regras das Forças Armadas com as da PM ou dos Bombeiros;
demorar excessivamente para iniciar o procedimento administrativo.
Uma análise documental antes do requerimento pode ajudar a identificar essas particularidades.
Quando é recomendável buscar orientação jurídica individualizada?
Muitos pedidos são administrativos e podem ser realizados diretamente perante a organização responsável.
Entretanto, algumas situações exigem uma análise mais detalhada, especialmente quando existe:
união estável não cadastrada;
disputa entre possíveis beneficiários;
filha maior sob regra antiga;
contribuição adicional de 1,5%;
filho ou dependente com invalidez;
ex-cônjuge ou ex-companheiro;
negativa administrativa;
divergência no valor da pensão;
militar falecido há vários anos;
dúvida sobre qual legislação se aplica;
dependente que não constava do cadastro;
acumulação de benefícios.
Nesses casos, a análise da documentação, da data do falecimento e do regime jurídico específico pode ser determinante para compreender corretamente a situação.
FAQ — Perguntas frequentes
Quem tem direito à pensão por morte de militar?
Depende da corporação e da legislação vigente na data do óbito. Nas regras atuais das Forças Armadas, a primeira ordem inclui cônjuge ou companheiro, determinados ex-cônjuges que recebiam alimentos, filhos ou enteados nos limites previstos pela legislação e menores sob guarda ou tutela. Pais e irmãos podem ter direito em ordens posteriores, observados os requisitos legais.
Filho de militar recebe pensão até quantos anos?
Pelas regras atuais das Forças Armadas, filhos ou enteados recebem até 21 anos ou até 24 anos quando estudantes universitários. Em caso de invalidez, a duração segue regras próprias. Para militares estaduais, também devem ser verificadas as normas gerais federais, a legislação local e a data do óbito.
Filha maior de militar recebe pensão para sempre?
Não existe uma resposta única. Nas regras atuais, a filha maior e capaz não recebe automaticamente pensão vitalícia simplesmente por ser filha de militar. Entretanto, regimes antigos e regras de transição, inclusive aquelas relacionadas à contribuição específica de 1,5%, podem mudar a análise em casos determinados.
Companheira sem casamento pode receber pensão militar?
Sim, desde que atendidos os requisitos aplicáveis e seja possível comprovar a união estável. A legislação das Forças Armadas admite diferentes meios de comprovação quando o companheiro não estava previamente designado.
Ex-esposa de militar pode receber pensão?
Pode haver direito quando a ex-esposa recebia pensão alimentícia judicialmente estabelecida. A quota e a duração devem observar a situação determinada judicialmente e as normas aplicáveis ao caso.
Posso receber pensão militar e aposentadoria do INSS?
A legislação permite determinadas acumulações, incluindo pensão militar com aposentadoria e pensão militar com pensão de outro regime, observados os limites constitucionais e as particularidades de cada situação.
Como pedir pensão de policial militar falecido em Minas Gerais?
O pedido envolve os procedimentos da PMMG ou CBMMG e do IPSM. O Instituto mantém serviço específico para requerimento de pensão e pecúlio e acompanhamento pelo Portal do Beneficiário.
O militar não me cadastrou como dependente. Ainda posso pedir pensão?
Dependendo da situação, sim. A legislação permite a apresentação de documentos adicionais quando a declaração de beneficiários estiver ausente, incompleta ou gerar dúvida. No caso de união estável, por exemplo, podem ser necessárias provas específicas da convivência.
Cada pensão militar precisa ser analisada conforme o regime e a data do óbito
A pensão por morte militar possui regras próprias e, em muitos casos, bastante diferentes das aplicáveis aos segurados do INSS.
A data do falecimento, a corporação, o histórico contributivo, a declaração de beneficiários, a existência de outros dependentes e a legislação vigente naquele momento podem modificar o resultado da análise.
Para familiares de militares das Forças Armadas, policiais militares ou bombeiros militares que tenham dúvidas sobre sua situação, especialmente em casos antigos ou com particularidades familiares, pode ser recomendável buscar orientação jurídica individualizada para avaliar os documentos e identificar quais normas efetivamente se aplicam ao caso concreto.
A Silva & Freitas atua com orientação em Direito Previdenciário, inclusive com atendimento online em todo o Brasil e presença em cidades do Norte de Minas.
Sim. Ansiedade e depressão podem dar direito a benefícios do INSS quando o quadro compromete a capacidade da pessoa para trabalhar ou, em determinadas situações, produz um impedimento de longo prazo.
Mas existe uma informação importante desde o início: o diagnóstico, sozinho, não garante o benefício.
O INSS analisa principalmente os efeitos da condição de saúde na vida e no trabalho daquela pessoa.
Duas pessoas podem possuir o mesmo diagnóstico de depressão, por exemplo, mas apresentar limitações muito diferentes. Uma consegue manter suas atividades com acompanhamento e tratamento. Outra pode enfrentar um quadro que temporariamente impossibilite concentração, tomada de decisões, interação com outras pessoas ou cumprimento das tarefas necessárias à sua profissão.
É essa realidade individual que precisa ser demonstrada.
Dependendo da duração e da intensidade das limitações, podem existir possibilidades como auxílio por incapacidade temporária, aposentadoria por incapacidade permanente e, em determinadas situações, Benefício de Prestação Continuada — BPC.
Quando o adoecimento estiver relacionado ao trabalho, também pode existir discussão sobre a natureza acidentária do benefício.
Depressão ou ansiedade dão direito automático a benefício?
Não.
A existência de um diagnóstico médico não significa automaticamente que uma pessoa esteja incapacitada para trabalhar.
Para o auxílio por incapacidade temporária, por exemplo, o INSS informa que é necessário comprovar incapacidade temporária para o trabalho ou atividade habitual por mais de 15 dias, além de possuir qualidade de segurado e, em regra, cumprir a carência exigida.
“Esse quadro impede essa pessoa de exercer o trabalho nas condições atuais?”
Por isso, não existe um CID específico que, sozinho, obrigue o INSS a conceder o benefício.
Quais benefícios do INSS podem ser relacionados à ansiedade e à depressão?
Existem diferentes possibilidades, conforme a situação.
Auxílio por incapacidade temporária
O antigoauxílio-doença atualmente recebe o nome de auxílio por incapacidade temporária.
Ele pode ser devido quando o segurado fica temporariamente incapaz de exercer seu trabalho ou atividade habitual por mais de 15 dias.
O INSS aponta como requisitos principais:
possuir qualidade de segurado;
comprovar a incapacidade temporária para o trabalho;
permanecer incapacitado por mais de 15 dias consecutivos;
cumprir, em regra, carência de 12 contribuições mensais.
Assim, uma pessoa em tratamento de depressão ou ansiedade pode ter direito quando o quadro efetivamente impossibilitar o exercício da atividade profissional durante determinado período.
Um exemplo prático
Imagine uma pessoa que trabalha diariamente com atendimento ao público, cobrança de metas e tomada constante de decisões.
Ela desenvolve um transtorno de ansiedade e passa a apresentar crises recorrentes e limitações que, segundo avaliação médica, tornam temporariamente inviável o exercício da atividade profissional.
O diagnóstico não basta por si só.
Entretanto, a documentação médica demonstrando o quadro, o tratamento e a repercussão funcional pode servir de base para a avaliação da incapacidade pelo INSS.
Depressão pode gerar aposentadoria por incapacidade permanente?
Pode, mas o requisito é mais rigoroso.
A aposentadoria por incapacidade permanente, antiga aposentadoria por invalidez, é destinada ao segurado considerado permanentemente incapaz para o trabalho e que não possa ser reabilitado para outra atividade capaz de garantir sua subsistência.
Portanto, não existe uma regra dizendo que determinada intensidade ou determinado CID de depressão automaticamente “aposenta”.
O INSS precisa avaliar, entre outros fatores:
a incapacidade apresentada;
sua permanência;
as limitações funcionais;
a possibilidade de tratamento;
as características da atividade profissional;
e a possibilidade de reabilitação para outra profissão.
É preciso receber auxílio-doença antes de se aposentar?
Não necessariamente.
A própria Lei nº 8.213/1991 prevê a aposentadoria por incapacidade permanente para o segurado considerado incapaz e sem possibilidade de reabilitação, esteja ele ou não recebendo anteriormente o antigo auxílio-doença.
A definição dependerá da avaliação do caso concreto.
Ansiedade também pode gerar aposentadoria?
Em situações excepcionais, sim.
A lógica é a mesma aplicada à depressão: o nome do transtorno não determina o benefício.
Para uma aposentadoria por incapacidade permanente, seria necessário que as limitações decorrentes do quadro tornassem a pessoa incapaz para atividade laboral capaz de garantir sua subsistência e que não houvesse possibilidade de reabilitação profissional, conforme avaliação previdenciária.
Por isso, dizer simplesmente que “ansiedade aposenta” seria juridicamente inadequado.
O correto é afirmar que um transtorno de ansiedade que produza incapacidade nos termos exigidos pela legislação pode fundamentar a concessão de benefício por incapacidade.
Quantas contribuições são necessárias?
Em regra, os benefícios por incapacidade exigem 12 contribuições mensais de carência.
Além da carência, a pessoa também precisa possuir qualidade de segurado no momento juridicamente relevante para a concessão.
A Lei nº 8.213/1991 estabelece a carência de 12 contribuições para o auxílio por incapacidade e a aposentadoria por incapacidade permanente, ressalvadas as hipóteses legais de dispensa.
Mesmo quem deixou de contribuir há algum tempo pode ainda manter a chamada qualidade de segurado durante o período de graça, dependendo de seu histórico.
Em julho de 2026, o Ministério da Previdência informou que, em algumas situações, ele pode manter essa proteção por 12, 24 ou até 36 meses após a interrupção das contribuições, enquanto segurados facultativos possuem regra própria.
Por isso, a ausência de contribuição no mês do adoecimento não significa necessariamente que a pessoa perdeu todos os direitos.
Depressão e ansiedade dispensam as 12 contribuições?
Não automaticamente.
Esse é um ponto especialmente importante.
A orientação atualizada do INSS inclui entre as situações de dispensa de carência o “transtorno mental grave, desde que esteja cursando com alienação mental”. Perícia Médica Federal realiza a avaliação sobre o enquadramento.
Isso não significa que qualquer diagnóstico de depressão ou ansiedade dispense carência.
Portanto, não seria correto afirmar que toda pessoa com depressão grave ou ansiedade grave pode pedir o benefício sem nunca ter contribuído.
A dispensa também pode ocorrer em outras hipóteses previstas na legislação, entre elas doença profissional ou doença do trabalho e acidente de qualquer natureza ou causa.
E se a ansiedade ou a depressão tiver relação com o trabalho?
Esse cenário merece atenção especial.
Um transtorno mental pode, dependendo das circunstâncias e das provas, estar relacionado às condições em que o trabalho é desenvolvido.
A Lei nº 8.213/1991 reconhece como acidente do trabalho tanto a doença profissional quanto a doença adquirida ou desencadeada em função de condições especiais em que o trabalho é realizado e com ele se relacione diretamente. A legislação também prevê mecanismos para reconhecimento de nexo entre trabalho e agravo à saúde.
Situações como essas exigem análise individual.
Exemplos de fatores que podem aparecer em determinado contexto incluem:
assédio no ambiente de trabalho;
sobrecarga;
jornadas excessivas;
cobrança intensa;
violência no trabalho;
falta de apoio;
organização inadequada das atividades.
O próprio Ministério do Trabalho cita excesso de demandas, assédio e falta de suporte entre exemplos de fatores de risco psicossociais relacionados ao trabalho.
Uma mudança importante em 2026
Desde 26 de maio de 2026, a nova redação do capítulo 1.5 da NR-1 está em vigor e passou a incluir expressamente os fatores de risco psicossociais relacionados ao trabalho no Gerenciamento de Riscos Ocupacionais.
Essa mudança não significa que todo trabalhador com ansiedade ou depressão terá automaticamente uma doença ocupacional reconhecida.
O nexo entre o trabalho e o adoecimento continua dependendo da situação concreta.
Porém, a atualização aumenta a relevância jurídica e preventiva dos riscos psicossociais no ambiente de trabalho.
O que muda quando o benefício é reconhecido como acidentário?
Existem diferenças importantes entre o benefício por incapacidade comum e aquele decorrente de acidente ou doença relacionada ao trabalho.
Segundo o INSS, no benefício acidentário não há exigência de carência e, nas categorias abrangidas pelas regras trabalhistas correspondentes, podem existir efeitos como depósitos de FGTS durante o afastamento e estabilidade após o retorno ao trabalho.
Por isso, identificar corretamente se o transtorno possui ou não relação com a atividade profissional pode produzir consequências que vão além do pagamento do benefício previdenciário.
Quem nunca contribuiu para o INSS pode receber benefício por depressão?
Para os benefícios previdenciários por incapacidade, em regra, é necessário possuir vínculo com a Previdência e atender aos requisitos de qualidade de segurado e carência, quando ela for exigida.
Entretanto, existe uma possibilidade diferente: o Benefício de Prestação Continuada — BPC.
Depressão ou ansiedade podem dar direito ao BPC/LOAS?
Em determinados casos, sim.
Mas o BPC possui regras completamente diferentes das de um auxílio por incapacidade.
Ele é um benefício assistencial, não uma aposentadoria. Por isso, não exige contribuições anteriores ao INSS.
Para a pessoa com deficiência, a legislação considera a existência de impedimento de longo prazo de natureza física, mental, intelectual ou sensorial que, em interação com barreiras, possa dificultar a participação plena e efetiva na sociedade em igualdade de condições com as demais pessoas.
O INSS informa que esse impedimento deve ser de longo prazo, considerado pelo órgão como período mínimo de dois anos. Também são realizadas avaliação médica e social.
Portanto, ansiedade ou depressão podem entrar nessa análise quando suas consequências concretas se enquadrarem no conceito legal de deficiência.
Novamente: o diagnóstico isoladamente não gera BPC.
E a renda?
A regra administrativa geral considera renda familiar mensal por pessoa de até 1/4 do salário mínimo, além dos demais requisitos.
Também são relevantes o CadÚnico atualizado, CPF dos integrantes da família e atualmente os requisitos de registro biométrico previstos para o benefício.
A própria LOAS contém regras adicionais sobre avaliação da vulnerabilidade e hipóteses relacionadas à aferição de renda, razão pela qual situações próximas ou fora do critério administrativo básico podem exigir análise jurídica específica.
Qual é a diferença entre auxílio por incapacidade e BPC?
Auxílio por incapacidade
BPC
É previdenciário
É assistencial
Em regra exige contribuições
Não exige contribuição anterior
Exige qualidade de segurado
Não exige qualidade de segurado
Analisa incapacidade laboral
Analisa deficiência/impedimento de longo prazo e barreiras
Em regra possui carência
Possui critério socioeconômico
Pode haver 13º conforme o benefício previdenciário
Não paga 13º
Pode gerar proteção previdenciária própria
Não gera pensão por morte
O INSS confirma que o BPC não exige contribuição, não paga 13º salário e não gera pensão por morte.
Como o INSS avalia uma pessoa com depressão ou ansiedade?
Nos benefícios por incapacidade, o ponto central é demonstrar como o quadro afeta a capacidade de trabalhar.
É por isso que apenas apresentar um documento contendo o nome da doença pode não demonstrar toda a situação.
A avaliação pode considerar os documentos apresentados e, conforme o procedimento utilizado, a análise da Perícia Médica Federal.
Em determinadas solicitações de auxílio por incapacidade temporária, o pedido pode ser analisado documentalmente por meio do Atestmed, sem necessidade inicial de perícia presencial.
Quais documentos podem ser importantes?
O INSS informa que, para análise documental do auxílio por incapacidade temporária, o atestado precisa estar legível e sem rasuras e conter informações como:
identificação da pessoa;
CID ou descrição da doença;
data de emissão;
período estimado de afastamento;
assinatura e identificação do profissional responsável.
Além do atestado, podem ser apresentados documentos capazes de demonstrar melhor o histórico clínico.
Em quadros de saúde mental, conforme existirem, podem ser relevantes:
relatório do médico assistente;
relatórios de acompanhamento psiquiátrico;
documentos de acompanhamento psicológico;
receitas e histórico de medicamentos;
registros de internação;
relatórios de atendimentos anteriores;
atestados sucessivos;
documentação relacionada a afastamentos;
documentos que ajudem a demonstrar a evolução do quadro.
É importante diferenciar documento médico obrigatório de documentação complementar.
Um relatório detalhado pode contribuir para a compreensão do quadro, mas nenhum documento isolado garante que o benefício será concedido.
O que um bom relatório médico pode esclarecer?
Sem interferir na autonomia técnica do profissional de saúde, um relatório clínico completo costuma ser mais informativo quando explica não apenas o diagnóstico, mas também:
quando o tratamento começou;
evolução do quadro;
sintomas e limitações relevantes;
tratamento atualmente realizado;
medicamentos utilizados;
necessidade de afastamento, quando existente;
período estimado de incapacidade;
repercussões funcionais observadas.
Isso ajuda a evitar um erro frequente: apresentar ao INSS apenas o diagnóstico sem informações suficientes sobre a incapacidade que está sendo alegada.
Laudo de psiquiatra garante o benefício?
Não.
O relatório ou laudo médico é uma prova importante, mas não vincula automaticamente o INSS.
Nos benefícios por incapacidade, cabe à avaliação previdenciária verificar se os requisitos legais foram cumpridos.
Da mesma forma, o fato de o médico recomendar afastamento não significa que o INSS necessariamente reconhecerá exatamente o mesmo período.
Por isso, é importante que a documentação esteja coerente e demonstre adequadamente a evolução e as limitações do quadro.
É obrigatório ter um psiquiatra?
A legislação previdenciária não estabelece uma regra simples segundo a qual somente determinado especialista possa produzir documentação para qualquer pedido relacionado à saúde mental.
No entanto, registros de acompanhamento especializado podem contribuir para demonstrar diagnóstico, tratamento, evolução e limitações.
O essencial é que a documentação seja válida, tecnicamente adequada e permita compreender a situação clínica apresentada.
Como pedir auxílio por incapacidade por ansiedade ou depressão?
O pedido pode ser iniciado pelo Meu INSS.
Atualmente, o serviço oficial permite solicitar o auxílio por incapacidade temporária pela internet. Conforme o caso, a avaliação pode ocorrer por análise documental ou pode haver necessidade de avaliação presencial.
procure pelo benefício por incapacidade temporária;
siga as orientações apresentadas pelo sistema;
anexe a documentação solicitada;
acompanhe o requerimento pelo próprio Meu INSS.
As regras operacionais podem ser atualizadas pelo INSS. Por isso, é recomendável conferir as orientações oficiais no momento do pedido.
Quanto tempo pode durar o afastamento por depressão?
Não existe um prazo único específico para depressão ou ansiedade.
A duração depende da incapacidade reconhecida em cada caso.
Atualmente, o INSS informa que benefícios concedidos pela análise documental via Atestmed podem ter duração de até 90 dias, havendo regras próprias para necessidade de período maior e prorrogação.
Isso não significa que toda pessoa com depressão receberá 90 dias nem que a incapacidade esteja limitada a esse período em todas as modalidades de avaliação.
O prazo depende do procedimento e da conclusão previdenciária sobre o caso.
O que acontece se a pessoa já tinha depressão antes de começar a contribuir?
Ter uma doença anterior à filiação ao INSS não significa automaticamente que todos os benefícios estejam proibidos.
A Lei nº 8.213/1991 estabelece que o benefício por incapacidade não é devido quando a pessoa se filia ao regime já portadora da doença ou lesão utilizada como causa do pedido, salvo quando a incapacidade surge em razão de progressão ou agravamento posterior.
Esse detalhe é importante.
Uma pessoa pode conviver com depressão há anos, continuar trabalhando normalmente e somente depois apresentar agravamento capaz de produzir incapacidade.
Nessa situação, o histórico precisa ser analisado cuidadosamente.
Erros comuns ao pedir benefício por ansiedade ou depressão
Acreditar que o CID garante o benefício
Não existe uma lista em que determinado CID de depressão ou ansiedade gere automaticamente auxílio ou aposentadoria.
O elemento central é a incapacidade ou, no caso do BPC, o preenchimento do conceito de deficiência e dos demais requisitos.
Apresentar apenas um atestado muito simples
Um documento que informa apenas o diagnóstico pode não demonstrar suficientemente como o quadro interfere na atividade profissional.
Confundir doença grave com dispensa automática de carência
A regra atual é específica. O INSS menciona transtorno mental grave cursando com alienação mental, e a análise do enquadramento cabe à Perícia Médica Federal.
Ignorar possível relação com o trabalho
Quando existem elementos indicando que as condições profissionais contribuíram para o adoecimento, essa informação pode ser juridicamente relevante para determinar a natureza do benefício.
Achar que BPC é aposentadoria por depressão
O BPC é assistencial e possui requisitos próprios de deficiência e vulnerabilidade econômica. Não é aposentadoria.
Desistir apenas porque o primeiro pedido foi negado
Uma negativa administrativa não significa necessariamente que nunca exista direito ao benefício.
É necessário primeiro entender por que o pedido foi indeferido.
O INSS negou o benefício por depressão ou ansiedade. O que fazer?
O primeiro passo é consultar a decisão e identificar o motivo da negativa.
Pode haver questões relacionadas, por exemplo, a:
ausência de incapacidade reconhecida;
qualidade de segurado;
carência;
documentos;
data de início da incapacidade;
duração da incapacidade;
divergência sobre a relação entre doença e trabalho.
Dependendo da situação, pode haver possibilidade de novo requerimento, recurso administrativo ou discussão judicial.
O serviço oficial do Governo Federal informa que o Recurso Ordinário contra uma decisão administrativa do INSS deve, em regra, ser apresentado em até 30 dias após a ciência da decisão e pode ser solicitado pela internet.
A escolha entre os caminhos possíveis depende do motivo do indeferimento e das provas existentes.
Ansiedade e depressão são problemas “menos importantes” para o INSS?
Não existe fundamento para tratar transtornos mentais como incapacidade de menor importância apenas por não produzirem necessariamente uma limitação física visível.
Os próprios dados da Previdência possuem categorias específicas para benefícios relacionados a transtornos mentais e comportamentais, e o Ministério da Previdência mantém estatísticas de concessões por CID.
O que precisa ser demonstrado, como ocorre com outras doenças, é o preenchimento dos requisitos do benefício solicitado.
existem dúvidas sobre qualidade de segurado ou carência;
a doença começou antes das contribuições, mas posteriormente agravou;
existe possível relação entre o adoecimento e o trabalho;
há divergência entre documentos médicos e a conclusão do INSS;
a incapacidade se tornou prolongada;
existe dúvida entre benefício temporário e permanente;
a pessoa não possui qualidade de segurado e pode existir discussão sobre BPC;
existem várias condições de saúde simultâneas.
A análise deve considerar o histórico contributivo, a atividade profissional, a documentação clínica e as particularidades do caso, e não apenas o diagnóstico.
FAQ — Perguntas frequentes
Depressão dá direito ao auxílio-doença do INSS?
Pode dar. É necessário demonstrar que a depressão provoca incapacidade temporária para o trabalho ou atividade habitual por mais de 15 dias e cumprir os demais requisitos previdenciários aplicáveis.
Ansiedade pode dar direito à aposentadoria por incapacidade?
Pode em situações nas quais o quadro gere incapacidade permanente para o trabalho e não exista possibilidade de reabilitação para atividade capaz de garantir a subsistência. O diagnóstico de ansiedade, sozinho, não gera aposentadoria.
Qual CID de depressão dá direito ao INSS?
Nenhum CID garante automaticamente um benefício. O INSS analisa principalmente a incapacidade causada pela condição, além dos requisitos previdenciários. Por isso, duas pessoas com o mesmo CID podem obter resultados diferentes.
Preciso ter 12 meses de contribuição para receber benefício por depressão?
Em regra, os benefícios por incapacidade exigem carência de 12 contribuições. Existem exceções previstas na legislação, inclusive para determinadas doenças e para doença profissional ou do trabalho. Em 2026, a lista oficial inclui transtorno mental grave quando cursando com alienação mental, sujeito à avaliação da Perícia Médica Federal.
Quem nunca contribuiu para o INSS e tem depressão pode receber BPC?
Pode existir possibilidade de BPC se a pessoa preencher o conceito legal de pessoa com deficiência, possuir impedimento de longo prazo e cumprir os critérios socioeconômicos e cadastrais do benefício. O diagnóstico de depressão isoladamente não é suficiente.
Laudo de psiquiatra garante auxílio-doença?
Não. A documentação médica é fundamental para demonstrar o quadro, mas a concessão depende da análise dos requisitos e da incapacidade pelo INSS.
Depressão causada pelo trabalho pode ser considerada doença ocupacional?
Pode, dependendo das circunstâncias e da comprovação de relação entre o trabalho e o adoecimento. A Lei nº 8.213/1991 reconhece doenças profissionais e doenças do trabalho como acidentes do trabalho para fins previdenciários.
O que fazer se o INSS negar o benefício?
É importante verificar o motivo do indeferimento e analisar os documentos do processo. Conforme o caso, pode ser possível apresentar recurso administrativo, realizar novo requerimento ou avaliar outras medidas. O prazo geral informado pelo governo para Recurso Ordinário é de 30 dias após a ciência da decisão.
Ansiedade e depressão podem produzir impactos muito diferentes na capacidade profissional de cada pessoa. Por isso, a existência de um diagnóstico não permite concluir, isoladamente, se determinado benefício é devido.
Quando houver dúvidas sobre incapacidade, contribuições ao INSS, negativa de benefício ou possível relação do adoecimento com o trabalho, uma orientação jurídica individualizada pode ajudar a identificar quais regras se aplicam à situação concreta e quais documentos precisam ser analisados.